Budget 2027 : vote repoussé au 3 novembre, ce que les députés ont déjà tranché sur votre épargne
Assurance-vie épargnée pour l'instant, Livret A inchangé, comptes oubliés taxés à 34 % : rien n'est acquis avant la fin de la navette
par
Adrien Boucher
Le vote sur la partie recettes du budget 2027 est repoussé au 3 novembre. Les hausses sur l'assurance-vie ont été rejetées le 16 octobre mais peuvent revenir, le relèvement du Livret A a été refusé et le prélèvement sur les comptes oubliés passe à 34 %. Où en est-on pour votre épargne.
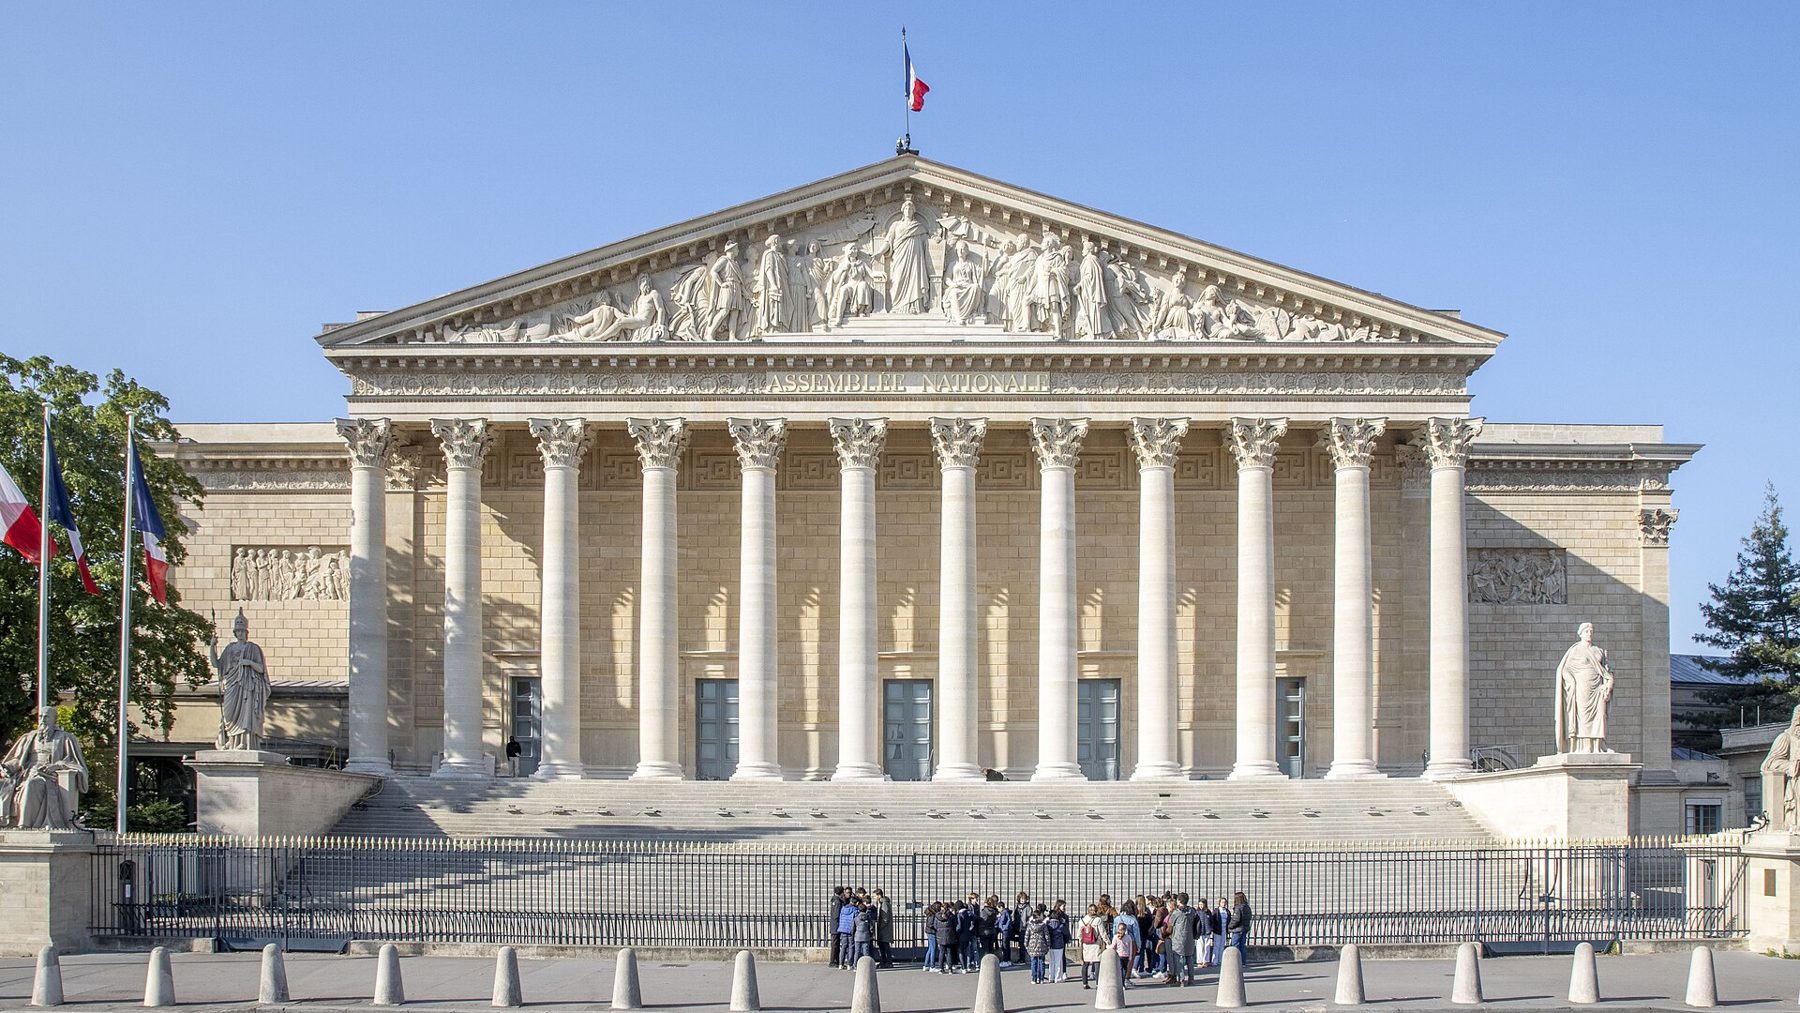
Le Palais Bourbon, siège de l'Assemblée nationale. Le vote sur la partie recettes du budget 2027 est repoussé au 3 novembre. Photo : ZeusUpsistos, CC BY-SA 4.0, Wikimedia Commons
Un vote repoussé de deux semaines
Le vote sur la partie « recettes » du projet de loi de finances pour 2027 devait avoir lieu le 20 octobre. Il n'aura lieu que le mardi 3 novembre. La raison est simple : à la levée de la séance du 19 octobre, les députés n'avaient examiné que 15 des 58 articles de cette première partie. Il en restait 43, et plus de 2 600 amendements.
L'examen a repris le 27 octobre. Le vote sur l'ensemble du budget reste fixé au 17 novembre. Le texte partira ensuite au Sénat, puis en commission mixte paritaire. Autrement dit, à deux mois de l'entrée en vigueur prévue, personne ne sait encore précisément ce que contiendra la loi de finances.
Assurance-vie : un rejet qui ne clôt rien
C'est le sujet qui inquiète le plus les épargnants. Le 16 octobre, l'Assemblée a écarté la plupart des amendements qui visaient à alourdir la fiscalité de l'assurance-vie et de l'épargne retraite. En commission, l'amendement qui proposait de créer une tranche à 45 % sur les capitaux transmis n'avait pas non plus été adopté.
Mais ce rejet n'a rien de définitif. Plusieurs de ces mesures peuvent revenir dès le vote du 3 novembre, puis au Sénat et en commission mixte paritaire. Le cas de l'exit tax l'a montré l'an dernier : une mesure peut être adoptée, retirée, puis réapparaître au gré des lectures.
Assurance-vie, Livret A, comptes oubliés : l'épargne des ménages reste au cœur des débats budgétaires. Photo : Avij, domaine public, Wikimedia Commons
Un patrimoine moins dépendant d'un seul pays
Des cadres fiscaux plus stables existent hors de France. Parlons de votre situation en 30 minutes.
Quelques points sont déjà connus, même s'ils restent soumis au vote final.
Le Livret A. La commission des finances avait voté un relèvement du plafond de 22 950 à 30 000 euros. La mesure a finalement été rejetée en séance le 16 octobre. Le plafond reste donc inchangé à ce stade.
Les comptes oubliés. Le texte prévoit un prélèvement exceptionnel sur les sommes « oubliées » conservées par la Caisse des dépôts. Initialement fixé à 17 %, son taux a été porté à 34 % en commission.
La flat tax. Le prélèvement forfaitaire unique reste à 31,4 %, son niveau depuis la hausse de la CSG au 1er janvier 2026.
L'exit tax. L'article 5, qui touche au sursis de paiement de ceux qui ont quitté la France, doit être réécrit par le gouvernement. Sa version définitive n'est pas encore connue.
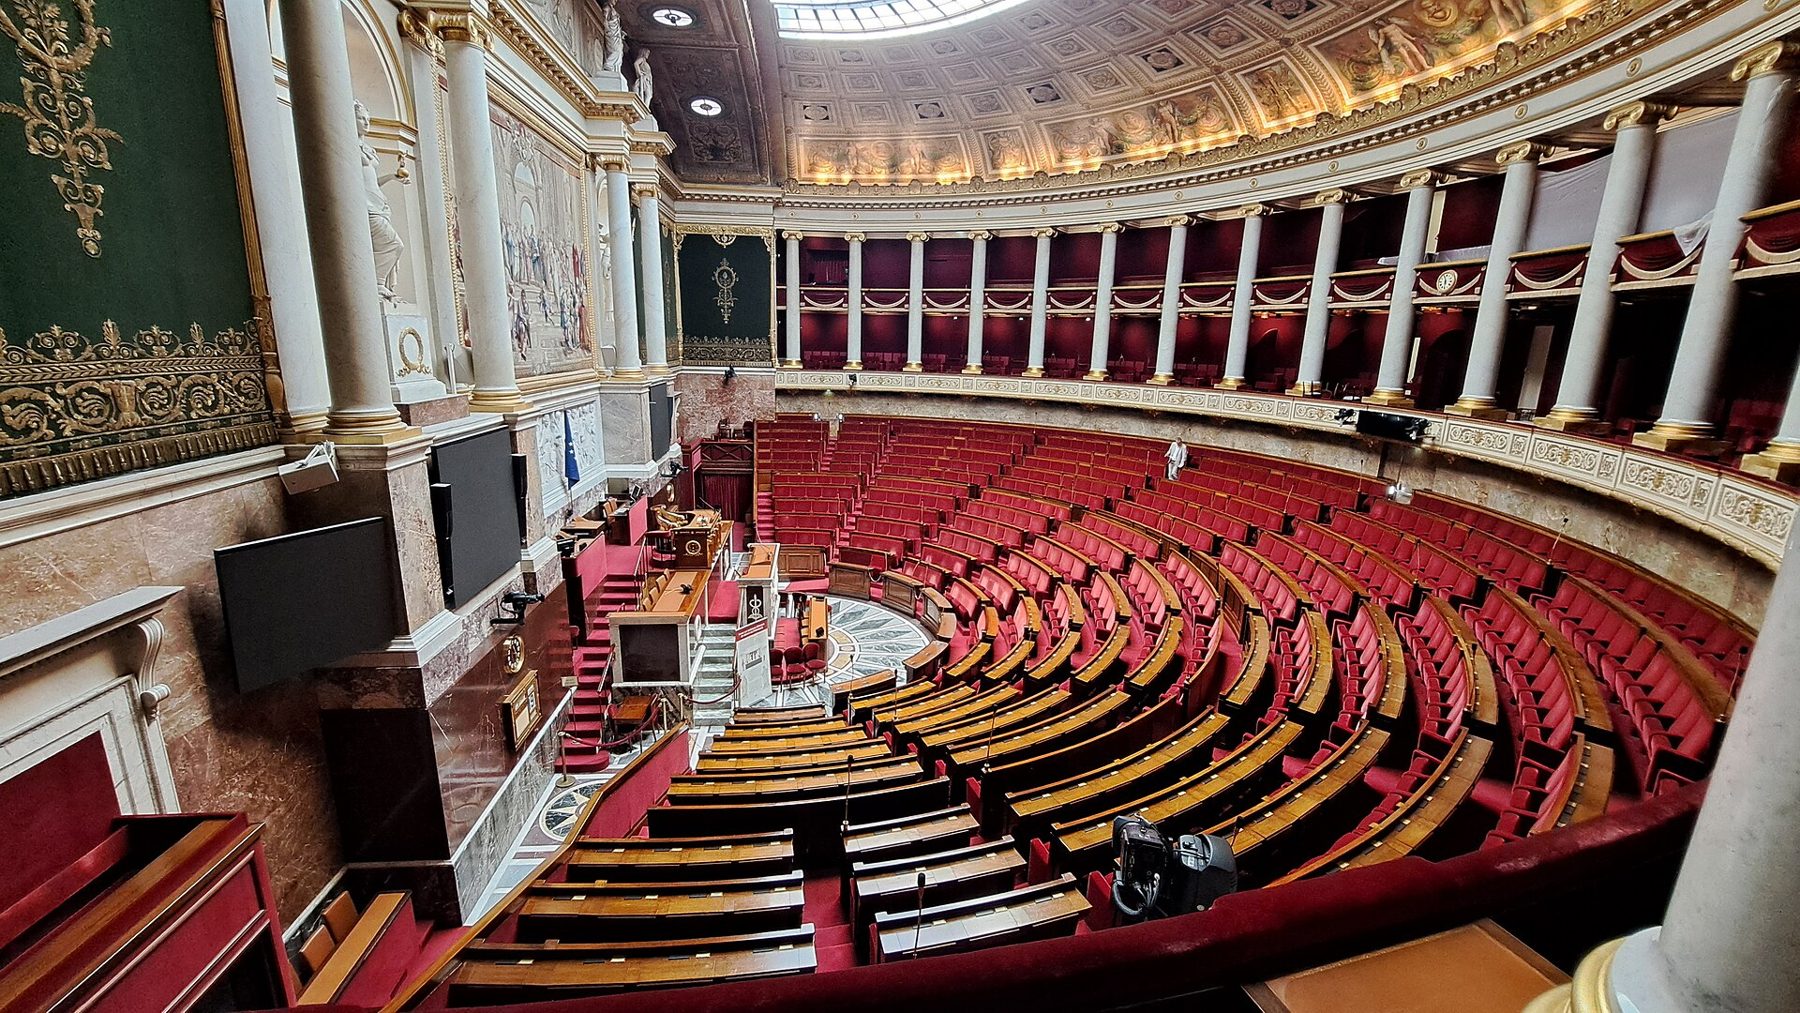
L'hémicycle de l'Assemblée nationale, où plus de 2 600 amendements restent à examiner. Photo : PanierAvide, CC BY-SA 4.0, Wikimedia Commons
Notre lecture
Ce budget illustre une réalité que nous constatons à chaque rendez-vous : le problème n'est plus seulement le niveau de l'impôt, c'est l'impossibilité de prévoir. Une hausse rejetée un jour peut revenir deux semaines plus tard. Un plafond voté en commission est annulé en séance. Un article entier doit être réécrit en cours de route.
Pour un épargnant qui construit son patrimoine sur dix, vingt ou trente ans, cette instabilité a un coût. Elle pousse de plus en plus de nos clients à ne plus faire dépendre la totalité de leur patrimoine d'un seul pays et d'une seule fiscalité.
Ce qu'il faut surveiller
Le vote solennel du 3 novembre sur la partie recettes, d'abord, pour voir si les hausses sur l'assurance-vie reviennent. Puis le vote d'ensemble du 17 novembre, et le passage au Sénat. Nous ferons le point dès que le texte sera stabilisé.
Conclusion
À ce stade, l'épargne des Français a évité les principales hausses. Mais rien n'est acquis avant la fin de la navette parlementaire. Le budget 2027 rappelle surtout qu'en France, les règles du jeu peuvent changer à chaque automne.
Vous voulez diversifier votre patrimoine hors de France ?
Il existe des cadres fiscaux plus stables et plus prévisibles pour construire un patrimoine sur le long terme. Si le sujet vous intéresse, prenons 30 minutes pour en parler. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.