Pourquoi de plus en plus de Suisses investissent à l'étranger, et à Batumi
Taux à zéro, immobilier suisse très cher, rendements sous les 3 %, fin de la valeur locative : ce qui pousse les investisseurs suisses à regarder ailleurs
par
Eric Fankhauser
En Suisse, le taux directeur est à 0 %, le rendement locatif brut reste sous les 3 % et Zurich est classée première ville à risque de bulle immobilière. Avec la fin de la valeur locative en 2029, de plus en plus d'investisseurs suisses regardent à l'étranger, notamment vers Batumi.
On parle beaucoup des Français qui investissent à l'étranger. On parle moins des Suisses. Pourtant, depuis quelques années, nous voyons de plus en plus d'investisseurs suisses s'intéresser à des marchés comme la Géorgie, et à Batumi en particulier.
Leurs raisons ne sont pas tout à fait les mêmes que celles des Français. En Suisse, la pression fiscale reste modérée et les règles changent peu. Ce qui pousse les Suisses à regarder ailleurs, c'est surtout une question de rendement, de prix et de diversification. Le mouvement est moins marqué qu'en France, mais il est bien réel.
Je le vois directement. J'accompagne depuis plusieurs années des investisseurs en Suisse romande, et nous organisons régulièrement des rencontres sur place, comme notre événement chez F Motors à Chavannes-de-Bogis. À chaque fois, les mêmes questions reviennent : pourquoi mon argent ne rapporte-t-il plus rien en Suisse, et où puis-je trouver un rendement sérieux sans prendre de risques inconsidérés ?
Une épargne qui ne rapporte presque plus rien
Premier constat : en Suisse, l'argent placé sans risque ne rapporte presque plus rien. La Banque nationale suisse maintient son taux directeur à 0 % depuis 2025, et ses propres prévisions tablent sur un taux inchangé jusqu'en 2028. C'est le taux directeur le plus bas parmi les grandes banques centrales.
Pour un épargnant, cela signifie des comptes d'épargne et des placements prudents qui couvrent à peine l'inflation. Celle-ci reste certes très faible, autour de 0,6 % attendus en 2026, et la Banque nationale prévoit qu'elle restera sous 1 % jusqu'à la mi-2028. Mais un placement qui rapporte 0,5 % quand les prix montent de 0,6 % ne fait que perdre lentement de la valeur. Les obligations de la Confédération rapportent très peu, et les comptes d'épargne des banques cantonales proposent des taux symboliques. Même le deuxième pilier, la prévoyance professionnelle, ne crédite plus que des intérêts modestes sur les avoirs des assurés.
Et pour beaucoup, la question devient : où placer son argent pour qu'il travaille vraiment ? Les marchés actions sont une réponse, mais leur volatilité ne convient pas à tout le monde. L'immobilier reste, pour la plupart des Suisses, la valeur refuge par excellence.
La Banque nationale suisse, à Berne. Son taux directeur est à 0 % et devrait le rester jusqu'en 2028. Photo : Blankenstijn Andrea, CC BY-SA 3.0, Wikimedia Commons
Investir à l'étranger depuis la Suisse
Rendement, fiscalité, convention fiscale : parlons de votre situation en 30 minutes.
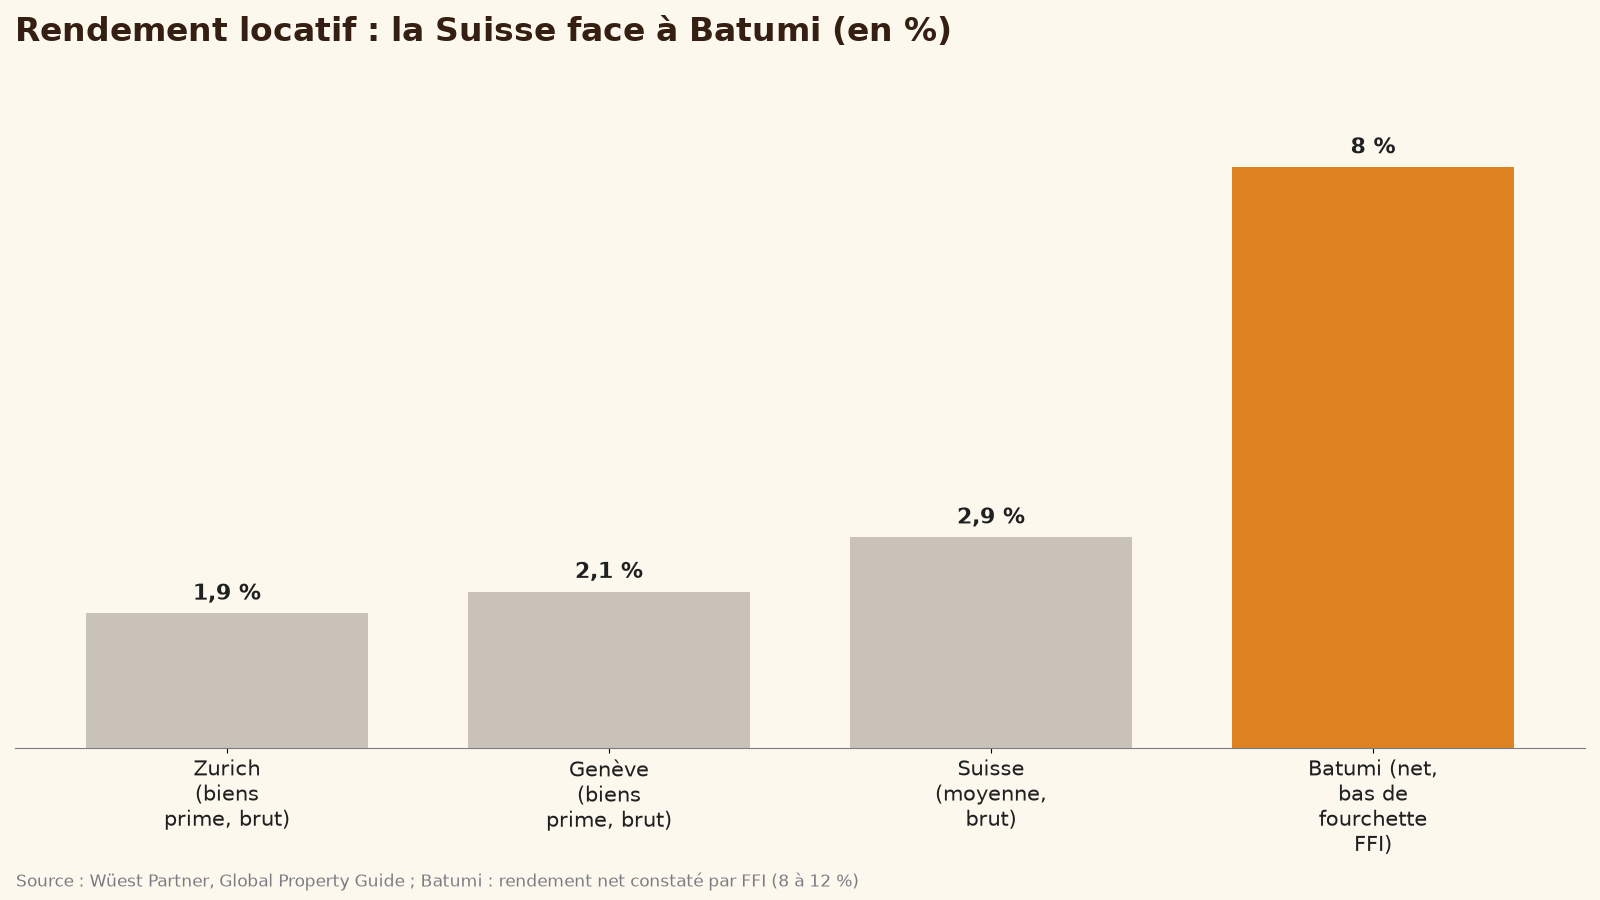
La réponse traditionnelle, c'est l'immobilier. Mais en Suisse, il est devenu très cher. Selon les données de Global Property Guide, le rendement locatif brut moyen d'un logement suisse tourne autour de 2,9 %, et il reste sous les 3 % à Zurich, Genève, Berne ou dans le canton de Vaud. Pour les biens haut de gamme, Wüest Partner l'estime à environ 1,85 % à Zurich et 2,15 % à Genève au premier trimestre 2026.
Concrètement, pour 100 000 francs investis dans un appartement à Zurich ou à Genève, un propriétaire perçoit moins de 3 000 francs de loyers bruts par an, avant charges, entretien et impôts. Une fois tout déduit, il reste souvent moins de 2 000 francs.
Et les prix restent sous surveillance. En septembre, UBS a publié son indice mondial des bulles immobilières : Zurich arrive en tête des villes où le risque est jugé le plus élevé au monde, devant Tokyo et Miami, et Genève se classe sixième. La banque attribue cette tension au coût très faible du financement. Quand l'argent ne coûte presque rien, les acheteurs peuvent payer plus cher, et les prix montent plus vite que les loyers. C'est exactement ce qui fait baisser les rendements.
Les chiffres le confirment. En Suisse, un crédit hypothécaire à taux fixe sur dix ans se négociait début 2026 entre 1,5 et 2 % environ, et les crédits indexés sur le SARON, le taux de référence du marché monétaire suisse, autour de 1 %. Avec un financement aussi bon marché, les prix des logements continuent de grimper : selon l'indice de Wüest Partner publié par la Banque nationale, les prix de transaction ont progressé de près de 4,5 % sur un an au premier trimestre 2026, et les principaux instituts prévoient encore une hausse de 3 à 4 % sur l'année. Les loyers, eux, ne suivent pas au même rythme.
Pour un investisseur, le résultat est mécanique : il faut payer de plus en plus cher pour un revenu qui progresse peu. Et le risque de correction augmente avec le niveau des prix. UBS juge encore ce risque modéré à l'échelle du pays, mais nettement plus élevé dans les deux grandes métropoles.
En Suisse, le rendement locatif brut reste sous les 3 %. À Batumi, nous constatons un rendement net de 8 à 12 %.
La fin de la valeur locative change aussi la donne
Un autre changement va peser sur les propriétaires. Le 28 septembre 2025, les Suisses ont voté à 57,7 % la suppression de la valeur locative, cet impôt sur le loyer fictif des propriétaires qui occupent leur logement. En contrepartie, les cantons pourront introduire un impôt spécial sur les résidences secondaires utilisées par leurs propriétaires. Le Conseil fédéral a fixé son entrée en vigueur au 1er janvier 2029.
Bonne nouvelle pour beaucoup de propriétaires occupants, mais avec une contrepartie : les intérêts hypothécaires et une partie des frais d'entretien ne seront plus déductibles comme avant. Pour certains, cela pousse à réduire leur dette hypothécaire en Suisse et à repenser la répartition de leur patrimoine.
Prenons un propriétaire qui détient un appartement à Lausanne avec un crédit hypothécaire de 600 000 francs. Jusqu'ici, il déclarait une valeur locative, mais déduisait ses intérêts d'emprunt et ses frais d'entretien. À partir de 2029, il ne paiera plus d'impôt sur la valeur locative, mais ne pourra plus déduire ses intérêts. Garder une dette hypothécaire importante perd donc une grande partie de son intérêt fiscal. Beaucoup de propriétaires envisagent de rembourser une partie de leur crédit, ou de réallouer leur épargne autrement. C'est souvent à ce moment que la question de l'investissement à l'étranger se pose.
Les propriétaires de résidences secondaires, eux, devront surveiller ce que décidera leur canton. Pour un chalet en Valais ou un appartement de vacances dans les Grisons, la fin de la valeur locative pourrait être compensée par un nouvel impôt cantonal. Là encore, le rendement net d'un bien suisse risque de s'en trouver réduit.
Pourquoi Batumi intéresse les Suisses
C'est dans ce contexte que des marchés comme la Géorgie retiennent l'attention. À Batumi, nous constatons un rendement locatif net de 8 à 12 % et une progression des prix de 15 à 20 % par an, avec des tickets d'entrée à partir de 40 000 euros. L'écart avec la Suisse est considérable.
D'autres éléments rassurent un investisseur suisse. Un étranger peut acheter en pleine propriété, à son nom, sans partenaire local. Les loyers sont imposés à 5 % en Géorgie et la plus-value est exonérée après deux ans de détention. La Suisse et la Géorgie ont signé une convention de double imposition le 16 juin 2010, entrée en vigueur en 2011. Elle couvre les impôts sur le revenu et sur la fortune, et suit le modèle de l'OCDE. En règle générale, les revenus d'un bien situé à l'étranger ne sont pas imposés une seconde fois en Suisse, mais ils sont pris en compte pour déterminer le taux d'imposition. C'est un point à vérifier avec son conseiller fiscal selon son canton.
Enfin, beaucoup de Suisses apprécient la logique de diversification : détenir une partie de son patrimoine dans une économie en forte croissance, différente de la sienne, plutôt que tout concentrer sur un marché suisse déjà très valorisé. La Géorgie affiche une croissance de plus de 7 % par an, des réserves de change record et une dette publique de 31,6 % du PIB, avec une Banque nationale qui prévoit un lari fort jusqu'en 2029.
Un pays plus proche qu'on ne le pense
Pour beaucoup de Suisses, la Géorgie reste une destination lointaine et mal connue. Elle l'est de moins en moins. Tbilissi et Batumi sont reliées à de nombreuses villes européennes par des vols directs ou avec une seule escale, et le pays accueille les ressortissants suisses sans visa, pour un séjour pouvant aller jusqu'à un an. Le cadre de vie surprend souvent nos clients lors de leur premier voyage : des villes modernes, une gastronomie réputée, une population accueillante, des montagnes à quelques heures de la mer.
La Suisse est d'ailleurs un pays tourné vers l'international. Plus de 800 000 Suisses vivent à l'étranger, soit plus d'un citoyen sur dix. Investir hors de ses frontières n'a rien d'exotique pour un épargnant suisse : c'est la prolongation naturelle d'une culture de la diversification, qui fait depuis longtemps la réputation de la place financière helvétique.
Un exemple concret
Prenons un investisseur genevois qui dispose de 150 000 francs. Placés dans un appartement à Genève, ils ne suffisent même pas à constituer l'apport d'un bien moyen, et rapporteraient moins de 3 % bruts. À Batumi, la même somme permet d'acheter un appartement bien situé, à quelques minutes de la mer, dans une résidence de qualité.
Avec un rendement net de 8 à 12 %, ce bien rapporte entre 12 000 et 18 000 francs par an, une fois les charges et la gestion déduites. Et s'il le souhaite, l'investisseur peut aussi financer une partie de l'achat sur place : le crédit immobilier en Géorgie est accessible aux étrangers, et nous obtenons pour nos clients des taux de 7 à 8 %.
Il faut être honnête sur un point : un investisseur suisse qui investit à Batumi s'expose au dollar, puisque les prix y sont généralement fixés en dollars. Le franc est une monnaie forte, et c'est un paramètre à intégrer. Mais avec un rendement net de 8 à 12 % et une progression des prix de 15 à 20 % par an, l'écart avec la Suisse laisse une marge confortable.
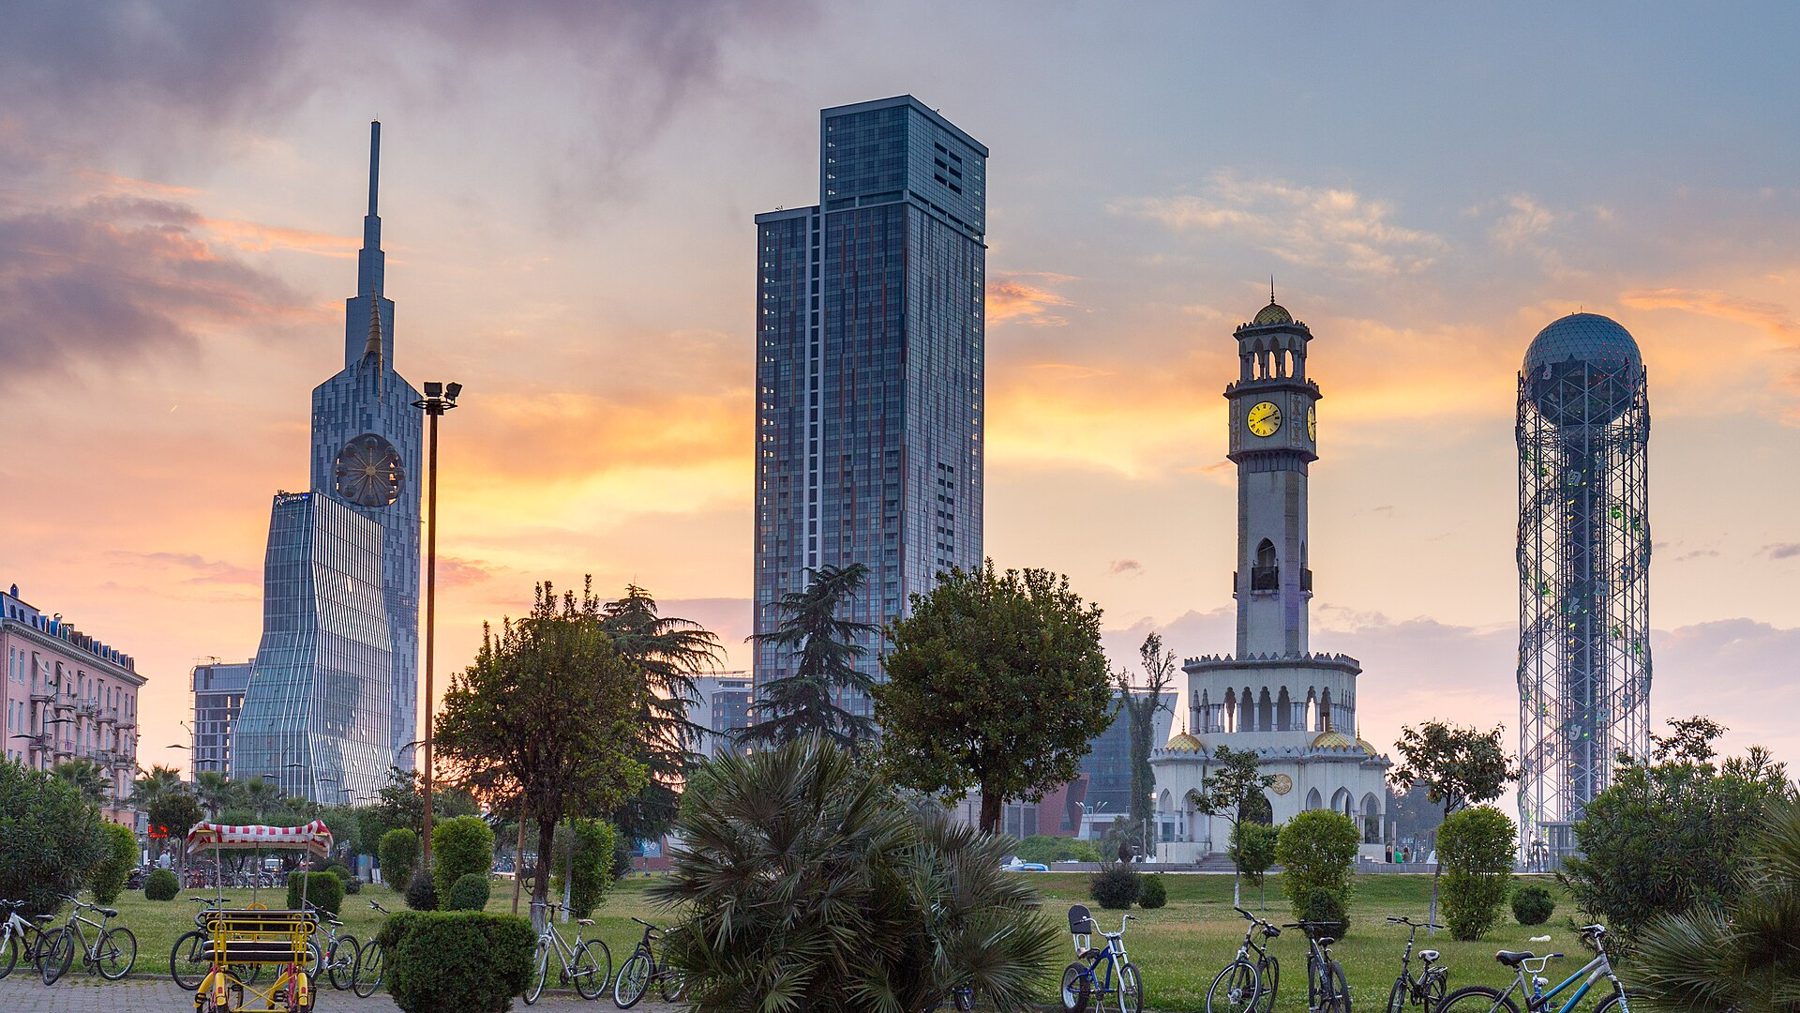
Batumi, sur la mer Noire. Un rendement net de 8 à 12 % et des prix en hausse de 15 à 20 % par an. Photo : Dmitry A. Mottl, CC BY-SA 4.0, Wikimedia Commons
Ce que je constate sur le terrain
Les investisseurs suisses que j'accompagne ont souvent un profil précis. Ils sont prudents, ils posent beaucoup de questions, ils veulent comprendre la structure juridique et visiter avant de s'engager. Et c'est très bien. Ils ne cherchent pas un coup spéculatif, mais un complément de rendement et de diversification, sur un marché qu'ils ont pris le temps de comprendre.
Beaucoup font le déplacement à Batumi avant d'acheter. Ils veulent voir le chantier, rencontrer le promoteur, marcher jusqu'à la plage, comprendre le quartier. Nous les accompagnons sur place, et c'est souvent pendant ce voyage que la décision se prend. Pour une première approche, je leur conseille un bien central, dans une résidence d'habitation, avec une gestion professionnelle : c'est la combinaison qui se loue le mieux toute l'année. Notre guide complet de l'investissement à Batumi reprend toutes les étapes.
Les questions que l'on me pose le plus
Comment déclarer ce bien en Suisse ? Il figure dans la déclaration d'impôt au titre de la fortune et des revenus étrangers, qui servent à calculer le taux applicable, sans être imposés une seconde fois en principe. Que se passe-t-il si je veux revendre ? Après deux ans de détention, la plus-value est exonérée en Géorgie, et nous accompagnons la revente. Qui s'occupe du bien au quotidien ? Une société de gestion professionnelle, que nous sélectionnons et suivons. Et si le promoteur ne livre pas ? C'est pour cela que nous ne retenons que des promoteurs établis, dont les projets sont souvent financés par les grandes banques du pays.
Ce sont de bonnes questions, et un investisseur suisse a raison de les poser avant de s'engager.
Conclusion
Taux à zéro, immobilier suisse très cher, rendements sous les 3 %, fin de la valeur locative : les raisons de regarder au-delà des frontières ne manquent pas pour un investisseur suisse. Le mouvement est plus discret qu'en France, mais il s'installe. Et la Géorgie fait partie des destinations qui répondent le mieux à ses attentes. Pour en savoir plus, consultez notre page consacrée à l'investissement en Géorgie.
Vous êtes en Suisse et vous envisagez d'investir à l'étranger ?
Rendement, fiscalité, convention fiscale, structure juridique : chaque situation est différente. Prenons 30 minutes pour en parler. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.