Géorgie : les banques dégagent 2,9 milliards de lari de bénéfices, en hausse de 20 % sur un an
Bank of Georgia et TBC Bank réalisent 86 % des bénéfices d'un secteur qui grandit plus vite que l'économie
par
Adrien Boucher
Entre janvier et septembre 2026, les banques géorgiennes ont dégagé près de 2,9 milliards de lari de bénéfices, en hausse de 20 %. Bank of Georgia et TBC Bank en réalisent 86 %. Ce que la solidité du secteur bancaire change pour un investisseur étranger.
Près de 2,9 milliards de lari de bénéfices en neuf mois
Les banques géorgiennes traversent une année record. Selon les données transmises à la Banque nationale de Géorgie, les banques du pays ont dégagé près de 2,9 milliards de lari de bénéfices entre janvier et septembre 2026, soit environ un milliard d'euros. C'est 480 millions de lari de plus que sur la même période de l'an dernier, une hausse de 20 %.
Sur les 19 banques du pays, 15 sont bénéficiaires. Les quatre établissements en perte sont de petits acteurs, pour la plupart des banques numériques ou de niche qui investissent dans leur croissance. Leurs pertes ne pèsent pas sur le résultat global du secteur.
Deux banques dominent le marché
Bank of Georgia arrive en tête, avec 1,44 milliard de lari de bénéfices, en hausse de 20 % sur un an. TBC Bank suit avec 1,06 milliard de lari, en hausse de 18 %. À elles deux, elles réalisent 2,5 milliards de lari, soit environ 86 % des bénéfices de tout le secteur.
Ces deux banques ne sont pas des inconnues pour un investisseur international. TBC Bank a été fondée en 1992, Bank of Georgia quelques années plus tard, et leurs maisons mères sont aujourd'hui cotées à la Bourse de Londres. Elles publient des comptes audités selon les normes internationales et sont suivies par les grandes agences de notation et par les analystes des banques d'investissement. La maison mère de Bank of Georgia, rebaptisée Lion Finance Group en 2025, s'est aussi développée hors du pays, avec le rachat d'Ameriabank, l'une des premières banques d'Arménie. Ses résultats illustrent la rentabilité du secteur : au premier trimestre 2026, le groupe affichait une rentabilité des fonds propres de 27,4 %, avec un coût du risque de seulement 0,3 %, et un bénéfice semestriel de 1,2 milliard de lari, en hausse de 17 %. Il verse un dividende intermédiaire et rachète ses propres actions. Peu de banques européennes affichent de tels niveaux de rentabilité.
Nous avons d'ailleurs été invités cette année au forum de TBC Wealth Management, qui réunit chaque année les investisseurs et les acteurs financiers du pays.
Derrière, Basisbank affiche la plus forte progression parmi les grandes banques : 110 millions de lari de bénéfices, en hausse de 38 %. Elle a racheté Liberty Bank en avril 2026, qui a dégagé 92 millions de lari, et les deux établissements devraient fusionner prochainement. Un troisième acteur se dessine, encore loin derrière les deux leaders. Le reste du marché est composé de banques plus petites, souvent spécialisées : banque numérique, microfinance, services à certaines catégories de clients.
Bank of Georgia et TBC Bank réalisent à elles deux environ 86 % des bénéfices du secteur bancaire géorgien.
Investir dans un pays solide
Compte bancaire, financement, achat en pleine propriété : parlons de votre projet en Géorgie en 30 minutes.
Ces résultats sont d'autant plus remarquables que l'économie géorgienne est elle-même en forte croissance : +7,6 % sur les huit premiers mois de l'année. Avec des bénéfices en hausse de 20 %, le secteur bancaire progresse près de trois fois plus vite.
Les analystes y voient plusieurs raisons : des encours de crédit en hausse, des revenus de commissions en progression, et un écart favorable entre le coût de l'argent collecté et les taux des prêts accordés, dans un contexte où le taux directeur de la Banque nationale est maintenu à 8,25 %.
La demande de crédit, en particulier, reste très forte. Les ménages empruntent pour acheter leur logement, les entreprises pour investir, et le crédit immobilier a connu une progression spectaculaire ces dernières années, comme nous l'expliquions dans notre article sur l'envolée du crédit immobilier en Géorgie. Les banques profitent directement de cette dynamique.
Un crédit en plein essor
Les chiffres de la Banque nationale montrent l'ampleur du mouvement. L'encours total des crédits atteignait environ 73 milliards de lari à la mi-2026, en hausse de près de 15 % sur un an. Les dépôts suivent la même trajectoire, à près de 74 milliards de lari fin juillet.
Le crédit immobilier progresse encore plus vite. Entre janvier et juillet 2026, les banques ont accordé 34 482 nouveaux prêts immobiliers, pour un montant de 3,6 milliards de lari, en hausse de 46,5 % sur un an. Les taux suivent la devise : en moyenne 11,4 % pour un nouveau crédit en lari, et 7,7 % pour un crédit en devises, ce qui correspond aux conditions que nous obtenons pour nos clients étrangers.
La dédollarisation progresse aussi côté crédit : la part des prêts en devises est descendue à 41,3 % en juillet. Pour les épargnants locaux, les dépôts à terme en lari rapportent en moyenne près de 9 %, contre environ 2,5 % pour les dépôts en dollars. Un écart qui pousse les Géorgiens à garder leur épargne dans leur propre monnaie, et qui soutient le lari.
La confiance des investisseurs internationaux
Les capitaux étrangers suivent. Un exemple récent : la microbanque MBC vient de lever 6,5 millions de lari de financement auprès de responsAbility, une société de gestion suisse qui gère environ 6 milliards de dollars dans 70 pays. Avant de prêter, ce type d'investisseur mène son propre audit sur la qualité du portefeuille, la transparence et la gestion des risques. Son feu vert est un signal en soi. En 2025, MBC avait levé au total 54 millions de lari auprès de partenaires internationaux, deux fois plus que l'année précédente.
Ce que la rentabilité des banques dit de l'économie
Des banques très rentables, c'est d'abord le signe d'emprunteurs qui remboursent. Un coût du risque de 0,3 % chez le premier groupe bancaire du pays signifie que les pertes sur crédits restent minimes : les ménages et les entreprises honorent leurs échéances. Le gouverneur de la Banque nationale le rappelait récemment : la part des prêts non performants reste très faible et le portefeuille de crédits est bien réparti entre les secteurs.
C'est aussi le signe d'une économie qui investit. Les banques prêtent davantage parce que les entreprises développent leurs activités, que les ménages achètent leur logement et que les promoteurs lancent de nouveaux projets. Dans une économie en panne, les bénéfices bancaires reculent avec le crédit. En Géorgie, ils progressent avec lui.
Enfin, des banques rentables sont des banques qui renforcent leurs fonds propres. Une partie des bénéfices est mise en réserve, ce qui augmente leur capacité à absorber un choc. C'est exactement ce que demande la Banque nationale, qui impose aux établissements des exigences de capital élevées.
Un régulateur qui garde la main
La Banque nationale de Géorgie continue par ailleurs de renforcer l'encadrement du secteur. Fin octobre, elle a modifié les règles de réserves obligatoires : à partir de décembre, la moitié des certificats de dépôt en devises devra être prise en compte dans le calcul des réserves que les banques déposent auprès d'elle.
L'objectif est de poursuivre la dédollarisation de l'économie, en rendant les ressources en devises plus coûteuses pour les banques et en encourageant le crédit en lari. Le mouvement est déjà engagé : la part des dépôts en devises est passée à 46,6 % en avril 2026, en baisse de 5,6 points depuis 2024.
Ce que cela change pour un investisseur étranger
Pour un investisseur, la solidité du système bancaire d'un pays n'est pas un détail. C'est là qu'il ouvre son compte, reçoit ses loyers, et souvent finance une partie de son achat. Dans beaucoup de pays émergents, c'est même le point faible : banques fragiles, accès difficile pour les non-résidents, transferts compliqués. En Géorgie, c'est au contraire l'un des atouts du pays. Ouvrir un compte en tant qu'étranger y est généralement simple, et les virements internationaux fonctionnent normalement.
Concrètement, l'ouverture d'un compte se fait en agence, sur présentation du passeport, et se fait souvent dans la journée. Les banques demandent de plus en plus de justificatifs sur l'origine des fonds, comme partout dans le monde, mais la procédure reste bien plus simple que dans beaucoup de pays européens pour un non-résident. Les applications bancaires des deux grandes banques sont disponibles en anglais, et permettent de gérer son compte, de recevoir ses loyers et d'effectuer des virements depuis l'étranger. Lors des voyages que nous organisons pour nos clients, l'ouverture du compte fait souvent partie des premières étapes.
En Géorgie, les deux grandes banques sont des groupes solides, dont les maisons mères sont cotées à la Bourse de Londres. Elles financent une large part des grands projets immobiliers du pays, et elles prêtent aux acheteurs étrangers : via FFI, nous obtenons pour nos clients des taux de 7 à 8 %. Un secteur bancaire rentable et bien encadré, c'est aussi un secteur qui a les moyens de continuer à prêter.
Prenons un exemple. Un investisseur achète un appartement à Batumi pour 150 000 dollars. Il apporte 40 %, soit 60 000 dollars, et emprunte les 90 000 dollars restants sur dix ans à 7,5 %. Sa mensualité est d'environ 1 070 dollars. Avec un rendement locatif net de 8 à 12 %, le bien rapporte entre 1 000 et 1 500 dollars par mois en moyenne sur l'année : le loyer couvre l'essentiel, voire la totalité, du crédit. Tous les détails figurent dans notre article sur le financement bancaire en Géorgie.
Ce dynamisme se retrouve sur le marché immobilier, en particulier à Batumi, où nous constatons un rendement locatif net de 8 à 12 % et une progression des prix de 15 à 20 % par an.
Ce que nous faisons pour nos clients
Pour un investisseur qui achète à distance, la relation bancaire est souvent ce qui inquiète le plus. C'est pour cela que nous l'organisons avec lui. Nous l'accompagnons à l'ouverture de son compte, qui peut être multidevises, en lari, en dollars et en euros, ce qui permet de recevoir les loyers et de payer les échéances sans conversions inutiles. Pour ceux qui souhaitent emprunter, nous montons le dossier de crédit avec la banque, de la simulation à la signature. Et une fois le bien livré, les loyers arrivent directement sur ce compte, géré depuis l'application.
Cette organisation en amont évite bien des difficultés. Elle permet aussi à nos clients de constater par eux-mêmes ce que montrent les chiffres de la Banque nationale : un système bancaire moderne, solide et habitué à travailler avec des clients étrangers.
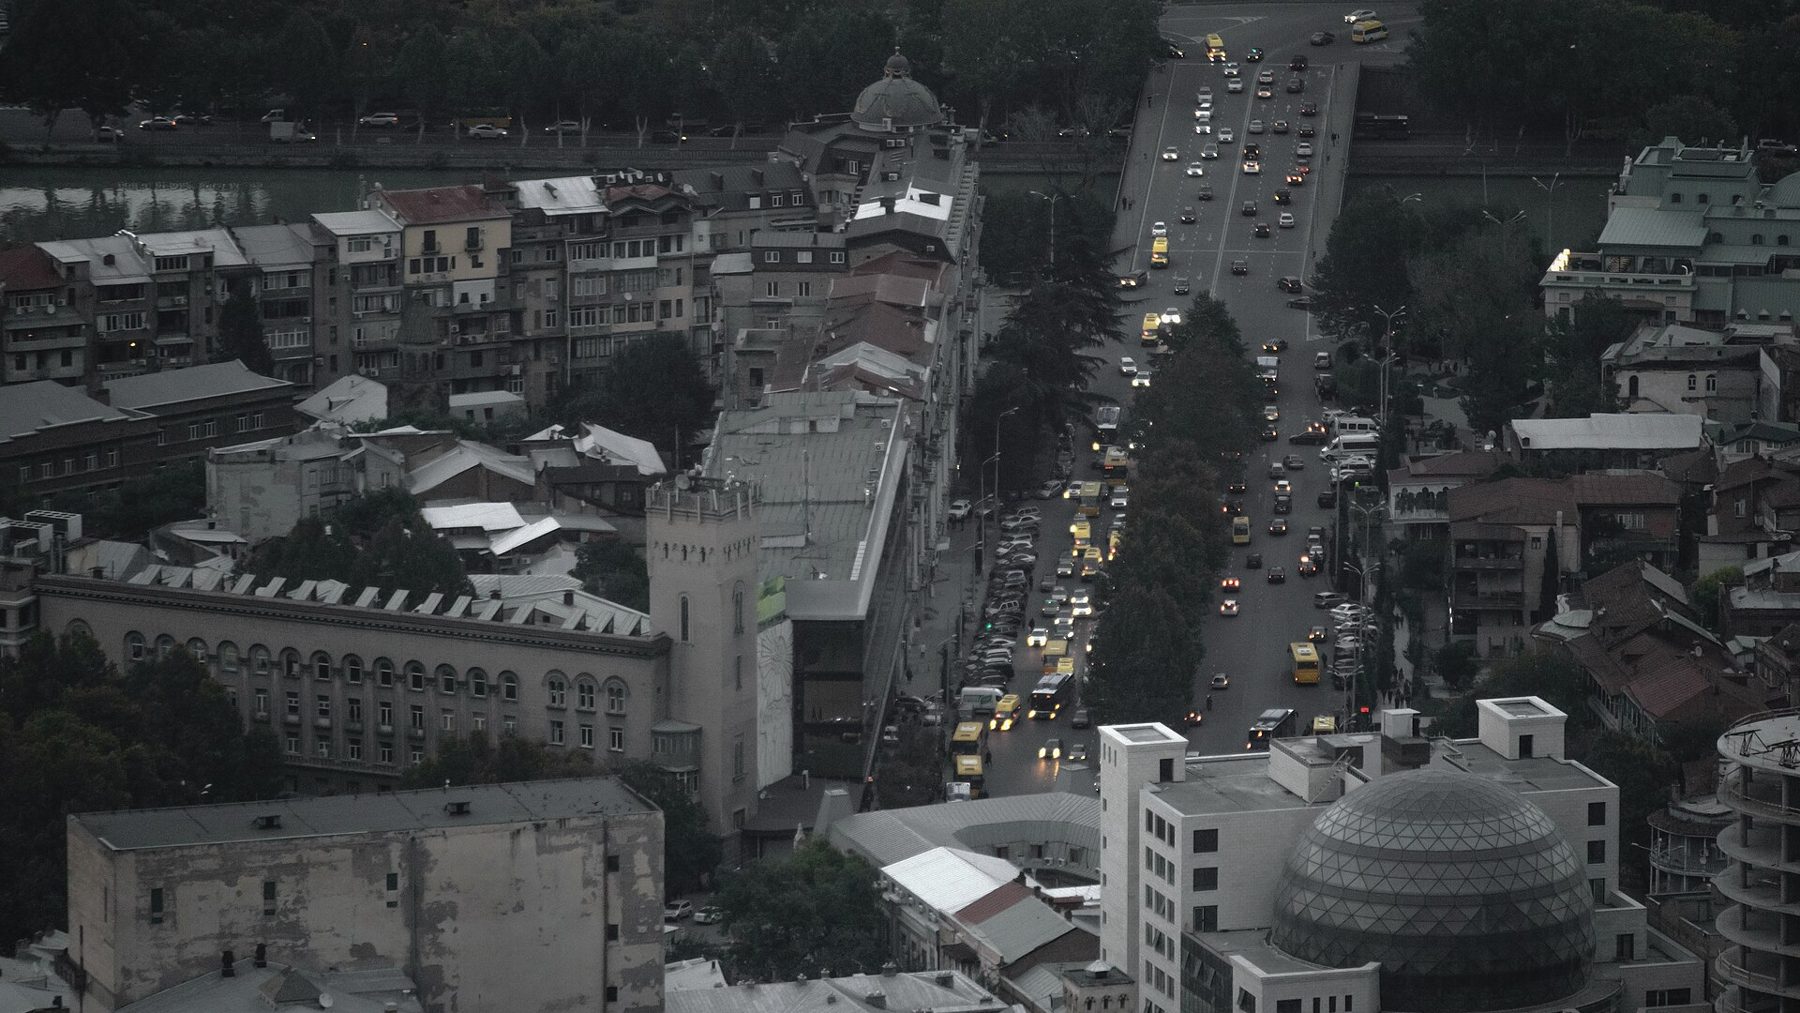
Le centre de Tbilissi. Crédit immobilier, dépôts, comptes : les banques accompagnent une économie en pleine croissance. Photo : Mostafameraji, CC BY-SA 3.0, Wikimedia Commons
Ce qu'il faut surveiller
La concentration du secteur, d'abord : avec 86 % des bénéfices réalisés par deux banques, la concurrence se joue surtout entre les deux leaders, et la fusion entre Basisbank et Liberty Bank renforcera encore ce mouvement. L'application des nouvelles règles de réserves obligatoires à partir de décembre ensuite, qui pourrait renchérir légèrement le coût des ressources en devises. Et enfin l'évolution du taux directeur : une baisse, attendue lorsque l'inflation reviendra vers 3 %, rendrait le crédit moins cher pour les emprunteurs.
Conclusion
Des bénéfices en hausse de 20 %, un secteur qui grandit plus vite qu'une économie déjà en forte croissance, et un régulateur attentif : le système bancaire géorgien envoie un signal de solidité. Pour un investisseur qui cherche à placer une partie de son patrimoine hors de l'Union européenne, c'est l'un des socles sur lesquels repose la confiance dans le pays, aux côtés d'un lari stable et de finances publiques saines. Pour en savoir plus, consultez notre page consacrée à l'investissement en Géorgie.
Vous envisagez d'investir en Géorgie ?
Compte bancaire, financement, achat en pleine propriété : nous accompagnons nos clients à chaque étape. Si le sujet vous intéresse, prenons 30 minutes pour en parler. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.