Taxe émeutes : dès 2027, ce sont les bons citoyens qui paieront pour les casseurs
Une contribution de 0,8 % sur toutes les assurances auto, habitation et professionnelles, pendant que la loi « casseurs-payeurs » relève de l'affichage
par
Adrien Boucher
La loi de finances 2026 crée une « taxe émeutes » de 0,8 % sur les contrats d'assurance auto, habitation et professionnels à partir de janvier 2027. Après les violences d'octobre, jusqu'à 1,2 milliard d'euros de dégâts : ce sont les assurés, et non les casseurs, qui paieront.
À partir du 1er janvier 2027, chaque Français qui assure sa voiture, son logement ou son commerce paiera une nouvelle contribution : la « taxe émeutes ». Elle s'appliquera à hauteur de 0,8 % sur les primes des contrats d'assurance de dommages, qu'il s'agisse de l'assurance auto, de l'assurance habitation ou de la multirisque professionnelle. Son objet est simple : financer l'indemnisation des dégâts causés par les émeutes et les violences urbaines.
Autrement dit, ceux qui ne cassent rien vont payer pour ceux qui cassent tout.
La mesure n'a rien d'une rumeur. Elle figure à l'article 171 de la loi de finances pour 2026, promulguée le 19 février dernier. Elle a été adoptée sans vote, par le recours au 49.3, alors que onze amendements demandaient sa suppression. Il ne manque plus que son décret d'application, attendu pour la fin de l'année, et le feu vert de la Commission européenne sur la garantie de l'État.
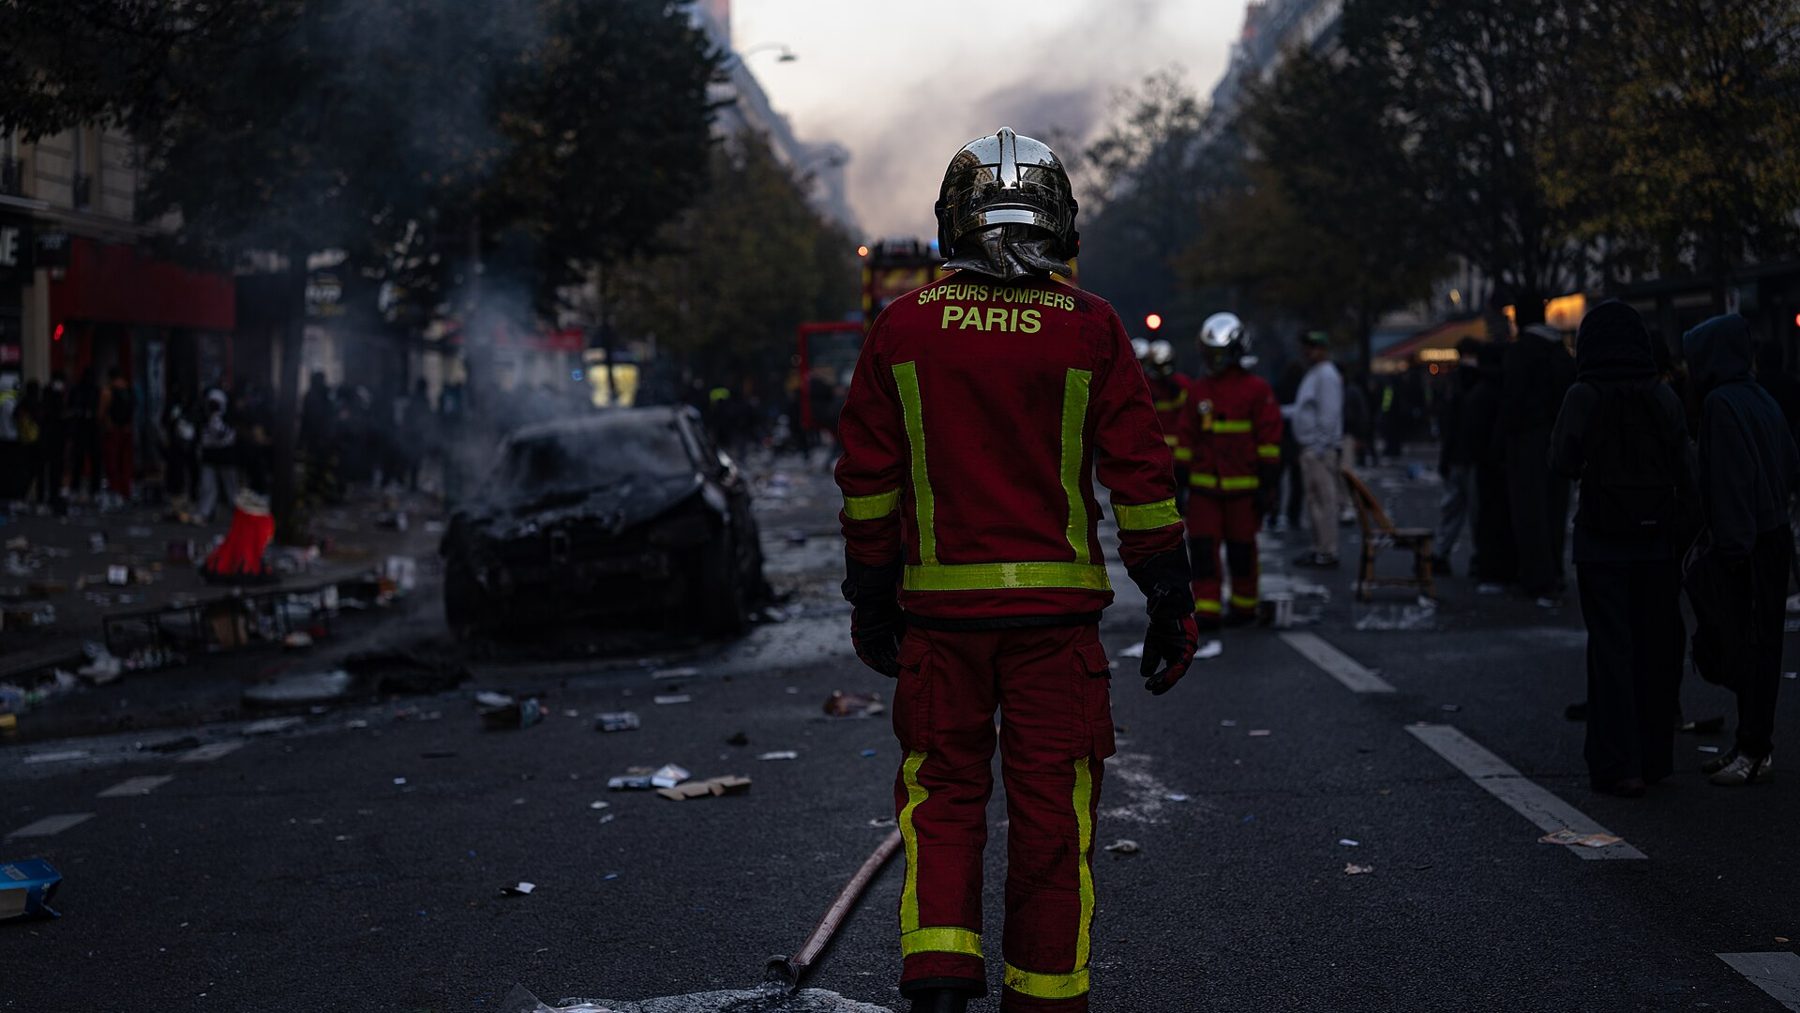
Elle revient sur le devant de la scène au pire moment. Les 17 et 24 octobre, des violences d'une ampleur rare ont touché plusieurs grandes villes du pays. Et pendant que le Sénat adoptait dans la nuit du 27 au 28 octobre un projet de loi censé faire payer les casseurs, la vraie facture, elle, était déjà adressée ailleurs : aux assurés.
Ce que prévoit exactement la loi
Le dispositif repose sur trois éléments.
D'abord, une garantie « émeutes » rendue obligatoire. Jusqu'ici, la couverture des dommages causés lors d'émeutes ou de mouvements populaires dépendait des contrats, et certains assureurs avaient commencé à la restreindre, voire à se retirer de certaines communes après les violences de 2023. Désormais, tous les contrats d'assurance de dommages aux biens et aux véhicules devront l'inclure.
Ensuite, un fonds de mutualisation, confié à la Caisse centrale de réassurance, l'organisme public qui gère déjà le régime des catastrophes naturelles. Ce fonds bénéficie d'une garantie de l'État, à hauteur de plusieurs milliards d'euros. Les assureurs qui lui cèdent un risque sur une commune doivent lui reverser 15 % des primes qu'ils y perçoivent, et 25 % si des émeutes y ont eu lieu dans les deux années précédentes.
Enfin, la contribution de 0,8 % prélevée sur les assurés eux-mêmes. Selon les premières estimations, le fonds disposerait d'environ 400 millions d'euros de ressources par an, dont les trois quarts environ viendraient de cette contribution. Ce sont donc les particuliers et les entreprises assurés qui financeront l'essentiel du système.
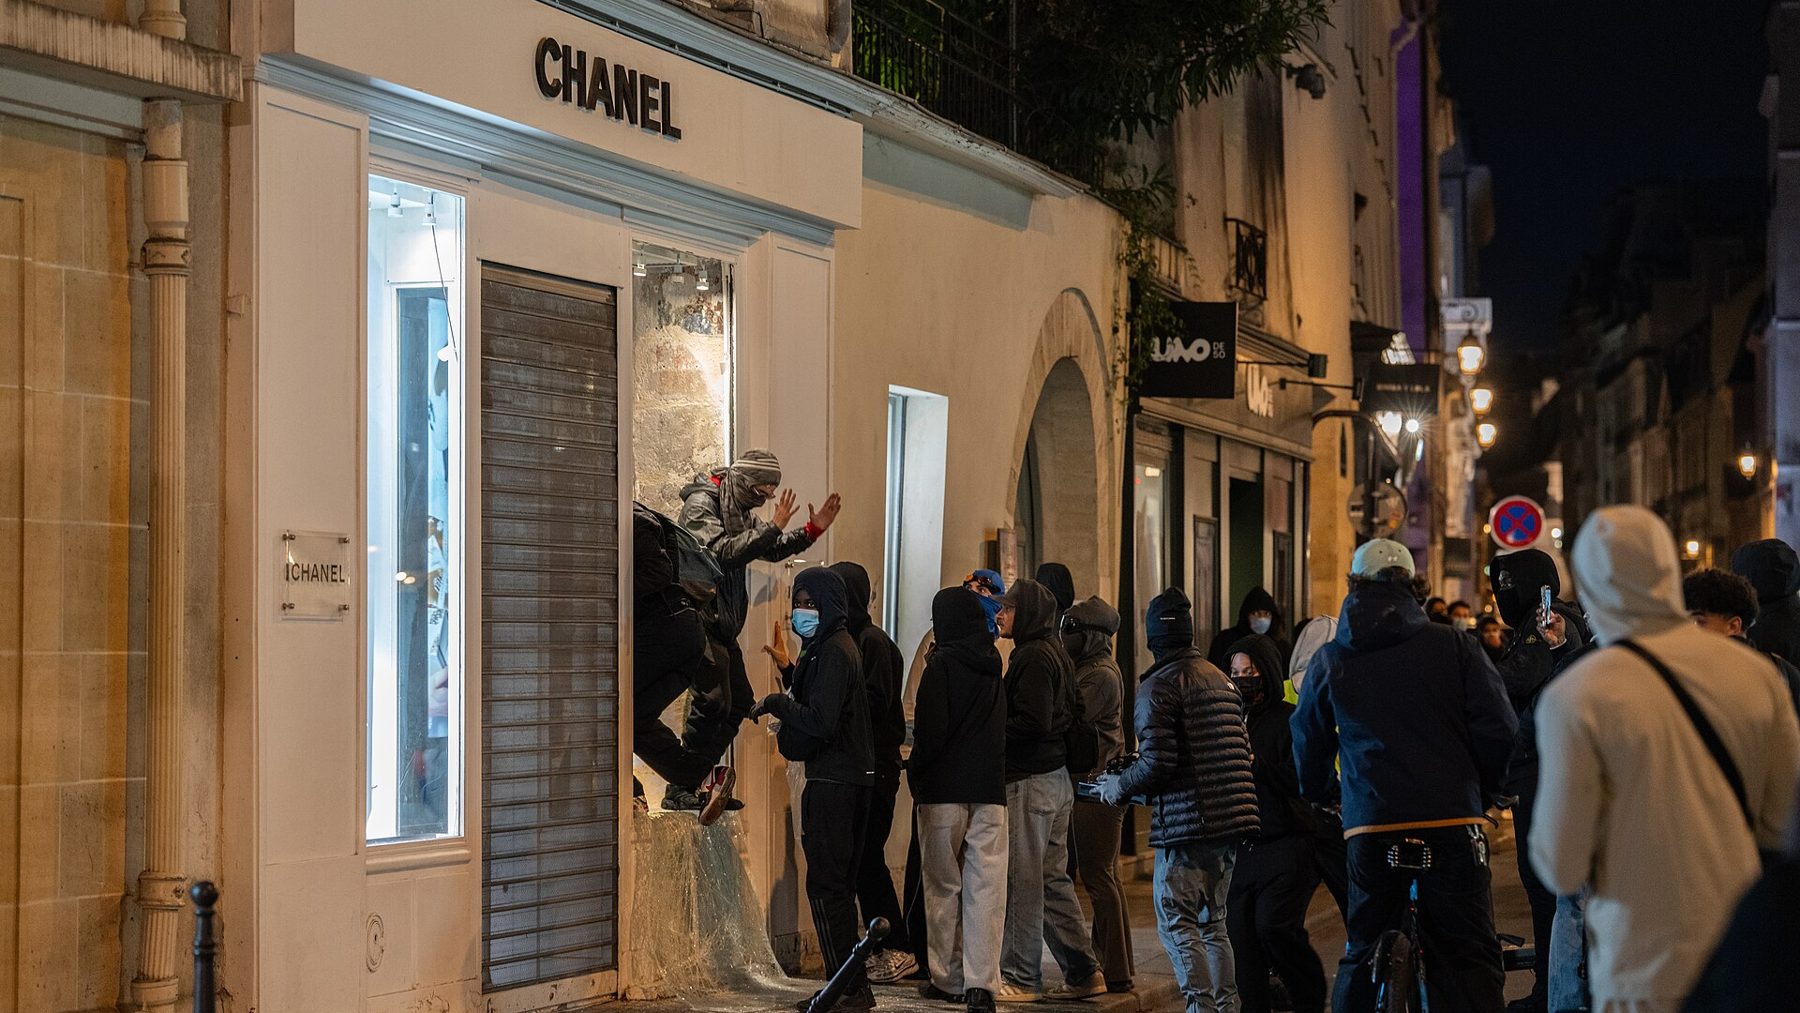
Paris, 17 octobre 2026 : une boutique prise d'assaut en marge des manifestations. Photo : Jorge Jaramillo, CC BY-SA 4.0, Wikimedia Commons
Octobre 2026 : une facture qui explose
Pour comprendre pourquoi l'État a choisi cette voie, il faut regarder les chiffres.
Selon le premier bilan publié par CCI France le 27 octobre, 2 488 commerces ont été touchés lors de la journée du 17 octobre, et une cinquantaine encore le 24. Parmi eux, 1 161 ont été fortement dégradés, c'est-à-dire pillés, saccagés ou incendiés. Marseille et sa métropole comptent à elles seules 527 commerces touchés, Paris 451. Les commerçants de centre-ville ont vu leur chiffre d'affaires chuter de 80 % les samedis de manifestation.
L'agence de notation Morningstar DBRS estime que les pertes assurées pourraient atteindre jusqu'à 1,2 milliard d'euros, si les violences ne reprennent pas. C'est déjà davantage que les émeutes de l'été 2023, qui avaient coûté 793 millions d'euros aux assureurs pour 16 400 sinistres, selon France Assureurs, soit quatre fois plus que les émeutes de 2005. Le Sénat, de son côté, évaluait le coût total des dégâts de 2023 à environ un milliard d'euros.
Le coût des violences urbaines pour les assureurs a été multiplié par six en vingt ans. Estimation haute pour octobre 2026.
Et pour ceux qui ont tout perdu en octobre, l'ironie est cruelle : le nouveau fonds n'étant pas rétroactif, les dégâts des 17 et 24 octobre ne seront pas pris en charge par ce dispositif. Les commerçants touchés devront se débrouiller avec leurs contrats actuels, quand ils sont encore couverts.
Diversifier hors de France
Des règles stables, une fiscalité légère : parlons de votre patrimoine en 30 minutes.
Face à ces images, le gouvernement a présenté un projet de loi au nom séduisant : « casseurs-payeurs ». Le texte rend financièrement responsable toute personne qui a sciemment participé à un groupe formé pour commettre des dégradations, ou qui reste dans un attroupement après deux sommations. Le Sénat l'a durci en permettant de saisir certaines prestations sociales des personnes condamnées. Il doit maintenant passer devant l'Assemblée nationale.
Sur le papier, le principe est juste. Dans les faits, personne ne croit sérieusement qu'il réglera la facture.
Le Sénat lui-même le reconnaît : les casseurs sont bien souvent insolvables, ou disposent de ressources qu'il est impossible de saisir en l'état du droit. Les préfectures ignorent fréquemment l'identité des auteurs, et l'État, qui n'est pas partie au procès pénal, apprend rarement les condamnations prononcées. Après les émeutes de 2023, 1 863 personnes ont été condamnées. Combien ont réellement remboursé une partie des 793 millions d'euros de dégâts ? Une fraction infime.
Octobre 2026 ne fait pas exception. Selon les bilans judiciaires publiés le 22 octobre, environ 2 700 personnes ont été placées en garde à vue après les violences du 17, et 217 ont été incarcérées. Pour plus de 2 500 commerces touchés et jusqu'à 1,2 milliard d'euros de dégâts. Même dans le meilleur des cas, la quasi-totalité des auteurs ne sera jamais identifiée. Et ceux qui le seront ne paieront jamais l'essentiel de ce qu'ils ont détruit.
La vérité, c'est que la loi « casseurs-payeurs » est un affichage. La taxe émeutes, elle, est bien réelle. Et elle tombera dans toutes les boîtes aux lettres, sur tous les avis d'échéance, dès janvier.
Paris, au soir du 17 octobre 2026. Photo : Jorge Jaramillo, CC BY-SA 4.0, Wikimedia Commons
Que devient ce pays ?
Il faut poser la question franchement. Comment en sommes-nous arrivés à considérer comme normal que des millions de citoyens qui travaillent, paient leurs impôts et respectent la loi financent, année après année, les dégâts causés par ceux qui ne les respectent pas ?
Le raisonnement de l'État est toujours le même. Un problème survient, il coûte cher, et plutôt que de s'attaquer à sa cause, on crée un prélèvement pour en absorber le coût. Les violences deviennent un risque comme un autre, une catastrophe naturelle de plus, que l'on mutualise sur l'ensemble de la population. On ne cherche plus à empêcher les dégâts, on organise leur remboursement.
Ce glissement est profond. Le régime des catastrophes naturelles a été créé pour faire face aux inondations, aux sécheresses, aux tempêtes : des événements dont personne n'est responsable. Les émeutes, elles, ont des auteurs. Les placer dans la même catégorie, c'est accepter qu'elles fassent désormais partie du paysage, comme la pluie ou le vent.
Et ce sont toujours les mêmes qui paient. Le commerçant dont la vitrine a été brisée paiera la taxe sur son assurance professionnelle. Le salarié dont la voiture a brûlé dans sa rue la paiera sur son assurance auto. Le retraité qui n'a jamais vu une manifestation de sa vie la paiera sur son assurance habitation. Le casseur, lui, n'a souvent ni voiture assurée, ni logement à son nom, ni commerce. Il ne paiera rien.
Une taxe qui s'ajoute à une longue liste
Pris isolément, 0,8 % peut sembler modeste. Pour un foyer qui paie 300 euros par an pour son assurance habitation et 700 euros pour son assurance auto, cela représente environ 8 euros par an. Mais ce serait une erreur de juger cette taxe seule. Elle vient s'ajouter à une pile déjà impressionnante.
Sur une assurance habitation, l'État prélève déjà une taxe spéciale sur les conventions d'assurance, de 9 % sur la plupart des garanties et jusqu'à 30 % sur la garantie incendie. Il prélève aussi une surprime « catastrophes naturelles », passée le 1er janvier 2025 de 12 % à 20 % de la prime en habitation, et de 6 % à 9 % en auto. Sans oublier la contribution forfaitaire au fonds de garantie des victimes du terrorisme et d'autres infractions, prélevée sur chaque contrat. Sur une assurance auto, la responsabilité civile obligatoire est taxée à plus de 30 %.
Résultat : sur certains contrats, près d'un euro sur trois payé par l'assuré part déjà en taxes et contributions diverses. Et les primes elles-mêmes augmentent, sous l'effet du climat, du coût des réparations et, désormais, des violences. Les assureurs ne l'ont pas caché : ils répercuteront.
Le même schéma, encore et toujours
Cette taxe n'est pas un cas isolé. Elle s'inscrit dans une tendance que nous décrivons régulièrement sur ce blog : chaque fois que l'État fait face à une dépense, c'est le contribuable qui ne bouge pas qui finit par payer.
Le projet de budget 2027, dont le vote sur la partie recettes vient encore d'être repoussé à l'Assemblée, en est une autre illustration. Comme nous l'expliquions dans notre article sur le budget 2027 et l'épargne, les pistes de hausse de prélèvements visent d'abord ceux qui épargnent et investissent. Le durcissement de l'exit tax vise ceux qui envisagent de partir. Et partout en Europe, la taxation du patrimoine revient en force.
La taxe émeutes ajoute un étage symbolique à cet édifice. Elle ne concerne pas les plus riches ni les plus mobiles : elle concerne tout le monde, au premier euro. Elle dit quelque chose de l'état d'esprit d'un pays qui préfère faire payer ceux qui jouent le jeu plutôt que de faire respecter les règles à ceux qui les enfreignent.
Ce qu'il faut surveiller
La publication du décret d'application, attendue pour décembre, qui fixera définitivement le taux et les modalités de la contribution. L'avis de la Commission européenne sur la garantie de l'État. L'examen du projet de loi « casseurs-payeurs » à l'Assemblée nationale, et la façon dont il sera appliqué, s'il est adopté. Et, bien sûr, les hausses de primes que les assureurs annonceront pour 2027.
Conclusion
La taxe émeutes n'est pas la plus lourde des taxes françaises. Mais elle est peut-être l'une des plus révélatrices. Elle entérine l'idée que les violences font désormais partie du paysage, et que leur coût doit être supporté par ceux qui n'y sont pour rien. Pendant que les casseurs restent, pour l'immense majorité, hors d'atteinte, les citoyens qui travaillent, épargnent et respectent la loi voient s'allonger la liste de ce qu'ils financent.
Beaucoup de nos clients nous le disent : ce n'est pas tant le montant de chaque nouvelle taxe qui les décide à regarder ailleurs, c'est l'accumulation, et le sentiment que les règles changent toujours dans le même sens. C'est précisément pour cela qu'ils choisissent de placer une partie de leur patrimoine hors de France, et hors de l'Union européenne, dans des pays aux règles plus stables. Nous en parlions dans notre article sur les raisons de sortir son patrimoine de France en 2026.
Vous voulez protéger votre patrimoine de ces hausses à répétition ?
Diversifier hors de l'Union européenne, dans des pays aux règles stables et à la fiscalité légère : c'est possible, et souvent plus simple qu'on ne le pense. Prenons 30 minutes pour en parler. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.