PLF 2027 et fin du LMNP tel qu'on le connaît : pourquoi l'immobilier français devient encore moins rentable
Amortissements plafonnés, report supprimé, meublés de tourisme visés : ce que contient vraiment le budget 2027
par
Adrien Boucher
Le PLF 2027 plafonne l'amortissement LMNP à 2,5 % et 7 000 € par an et supprime le report. La commission voulait épargner la location longue durée, puis a rejeté le texte : les débats repartent de la version du gouvernement. PTZ, donations, APL : toutes les mesures qui touchent l'immobilier.
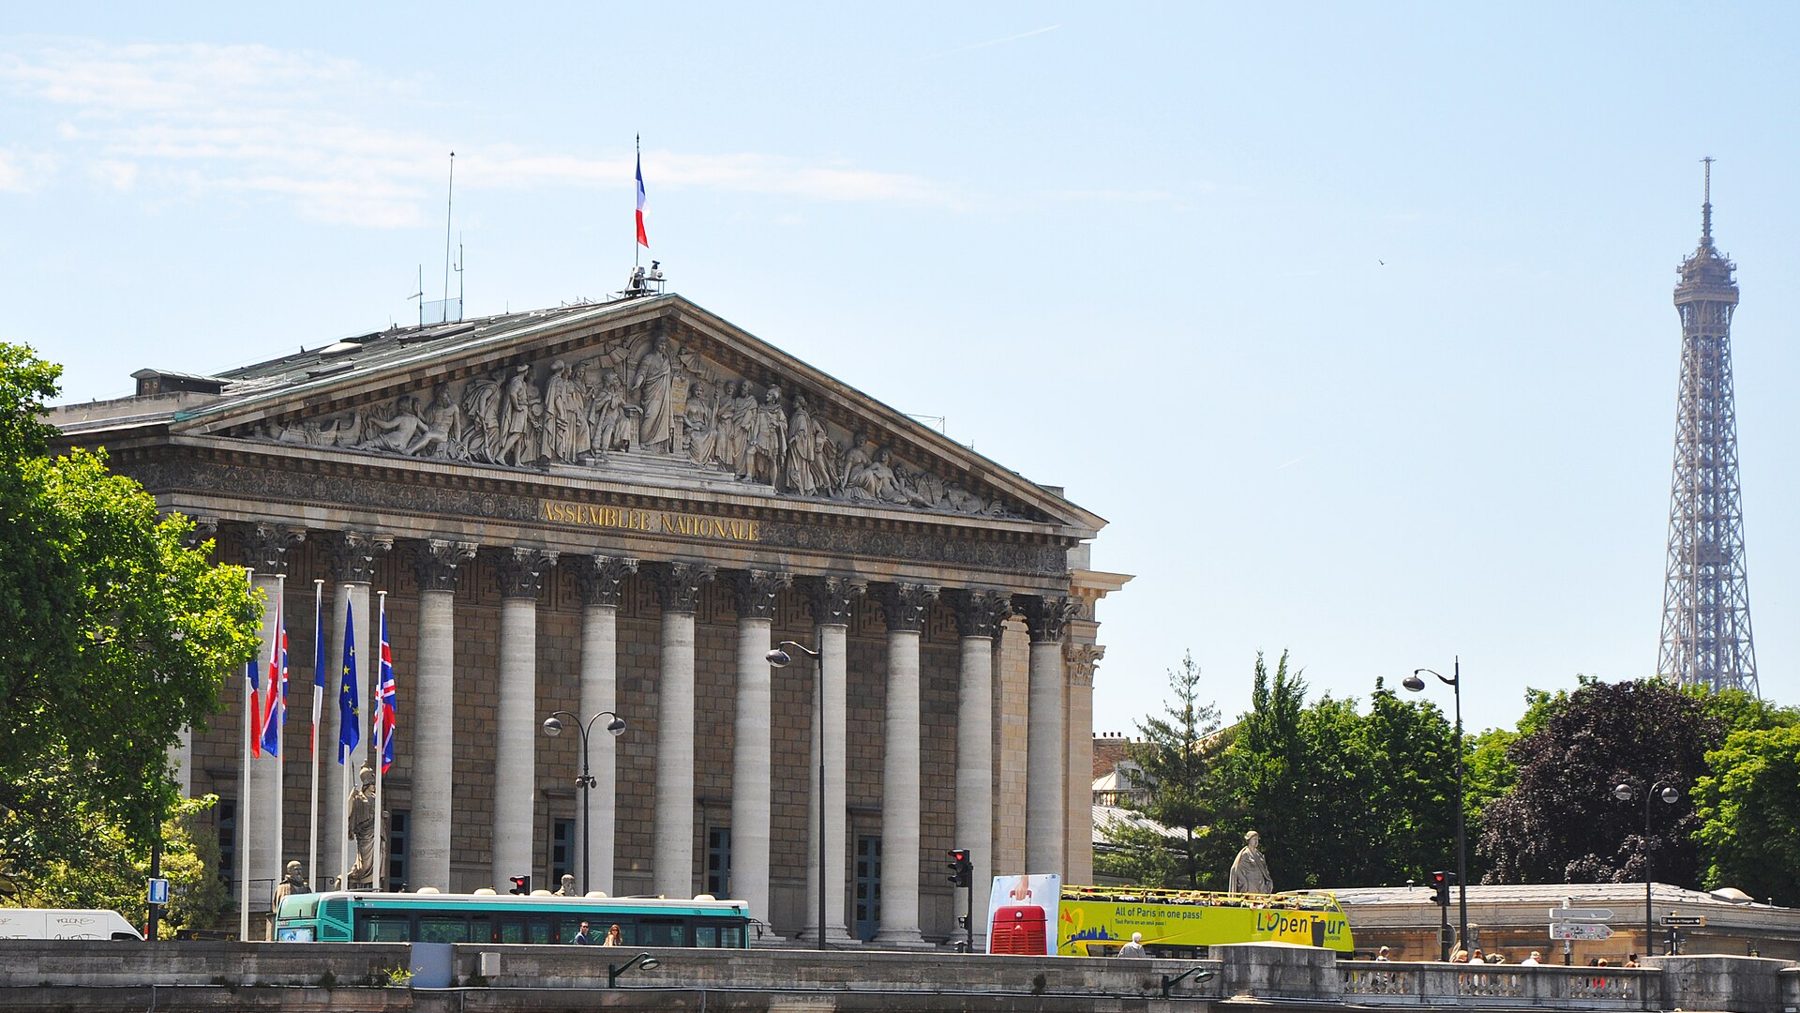
Le projet de loi de finances pour 2027 est en débat à l'Assemblée nationale depuis le 13 octobre. Photo : Philippe Alès, CC BY-SA 3.0, Wikimedia Commons
Ce qui se passe en ce moment au Parlement
Le 1er octobre 2026, le gouvernement a déposé le projet de loi de finances pour 2027. La commission des finances de l'Assemblée nationale l'a examiné dans la foulée, l'a amendé, puis a fini par rejeter l'ensemble du texte. Conséquence : depuis le 13 octobre, les députés débattent en séance du texte initial du gouvernement, et les modifications votées en commission devront être redéposées et revotées pour survivre. Le vote solennel sur la première partie est attendu mi-novembre, avant le passage au Sénat puis l'adoption définitive en fin d'année.
Rien n'est donc encore acquis. Mais la direction est claire, et elle s'inscrit dans une logique qui dure depuis plusieurs budgets. Pour les investisseurs immobiliers, la mesure la plus significative concerne le statut LMNP, le loueur meublé non professionnel, l'un des dispositifs les plus utilisés par les particuliers qui investissent dans le locatif en France. Mais ce n'est pas la seule.
Ce qu'est le LMNP et pourquoi autant d'investisseurs l'utilisent
Le statut LMNP permet à un propriétaire qui loue un bien meublé de déduire l'amortissement du bien de ses revenus locatifs. Concrètement, un appartement acheté 200 000 euros peut être amorti sur 25 à 30 ans, ce qui génère entre 6 000 et 8 000 euros de charges déductibles par an, sans sortie de trésorerie. Résultat : l'investisseur perçoit des loyers mais déclare peu ou pas de revenus imposables pendant de nombreuses années.
Le mécanisme permettait en outre de reporter sans limite les amortissements non utilisés. Un investisseur qui n'avait pas besoin d'effacer ses revenus une année donnée pouvait accumuler un stock d'amortissements à utiliser plus tard. C'est cet ensemble qui a fait du LMNP l'outil d'optimisation préféré des investisseurs patrimoniaux. D'après l'exposé des motifs d'un amendement déposé cet automne, 68 % des contribuables au régime réel en location meublée ne paient aucun impôt sur leurs loyers.
Ce que prévoit l'article 7 du projet de loi
L'article 7 du texte, intitulé « Réorienter les soutiens publics vers le logement familial et de longue durée », change profondément la donne.
L'amortissement déductible serait plafonné à 2,5 % de la valeur du bien par an, dans la limite de 7 000 euros par foyer fiscal. Pour les meublés de tourisme, le plafond tomberait à 1,5 % et 5 000 euros.
Le report serait supprimé : à partir des exercices clos en 2027, un amortissement non déduit une année serait définitivement perdu.
Pour les investisseurs déjà en place, le stock d'amortissements constitué avant 2027 resterait utilisable jusqu'au 31 décembre 2036, mais seulement dans la limite de la moitié du résultat imposable chaque année. Aucune clause grand-père complète n'est prévue.
Les résidences étudiantes, les résidences seniors, les EHPAD et les établissements de soins de longue durée sont exclus du dispositif.
Ce que la commission des finances a voulu changer
Le 8 octobre, la commission des finances a adopté deux amendements qui vont dans des directions opposées.
Le premier exclut du plafonnement et de la fin du report les meublés loués avec un bail d'habitation classique ou un bail mobilité. Autrement dit, la location meublée de longue durée serait épargnée, et seule la location courte durée resterait visée.
Le second, porté par des députés socialistes, va beaucoup plus loin pour les meublés de tourisme : un bien acheté à partir du 1er janvier 2027 et loué en courte durée ne pourrait plus être amorti du tout. Les meublés de tourisme déjà en location à cette date resteraient soumis au plafond de 1,5 % et 5 000 euros.
Comme la commission a rejeté le texte dans son ensemble, ces deux amendements ne figurent pas dans le texte débattu en séance. Ils devront être redéposés. Leur sort dira beaucoup de l'équilibre final.
Depuis le 13 octobre, les députés débattent du texte initial du gouvernement. Photo : Sunala, CC BY-SA 3.0, Wikimedia Commons
Les autres mesures qui touchent l'immobilier
Le LMNP concentre l'attention, mais le projet de loi contient d'autres dispositions qui concernent directement les propriétaires et les acheteurs.
Le prêt à taux zéro serait ouvert aux ménages qui attendent un enfant ou qui ont un enfant de moins de trois ans, y compris s'ils en ont déjà bénéficié une fois, et le plafond annuel de dépense de 2,1 milliards d'euros serait supprimé.
Une fenêtre fiscale s'ouvrirait pour les transmissions : entre le 1er janvier et le 30 juin 2027, les dons d'argent à un descendant de moins de 50 ans bénéficieraient d'un abattement relevé à 50 000 euros et d'une taxation réduite, dans la limite de 100 000 euros.
Une nouvelle taxe sur la vacance des locaux d'habitation entrerait en vigueur au 1er janvier 2027, au profit des communes. Côté TVA, l'exigibilité en VEFA reviendrait à l'encaissement.
Enfin, côté locataires, les paramètres des APL ne seraient pas revalorisés en 2027, et les étudiants rattachés au foyer fiscal de parents aisés perdraient leur aide au logement à partir de la rentrée 2027.
Le cadre français se durcit : et si vous regardiez ailleurs ?
Budget après budget, l'investissement locatif en France devient moins rentable et plus incertain. Il est possible de faire mieux avec l'immobilier international. Parlons de votre situation en 30 minutes.
Ce budget n'arrive pas dans le vide. C'est la dernière couche d'un empilement qui s'est constitué sur plusieurs exercices.
En 2026, la flat tax a été portée à 31,4 % avec la hausse de la CSG, contre 30 % auparavant. Livrets fiscalisés, comptes à terme, PEL post-2018 : le rendement net de tous ces placements s'est comprimé d'autant. L'assurance vie et l'immobilier ont été épargnés par cette hausse, leurs prélèvements sociaux restant à 17,2 %, mais rien ne les met à l'abri des réformes à venir.
La loi de finances 2026 avait déjà introduit une taxe sur les holdings patrimoniales et reconduit une contribution différentielle sur les hauts revenus, qui impose un taux minimum effectif de 20 % aux 24 000 foyers les plus aisés.
La logique d'ensemble est lisible : chaque budget cherche des recettes là où elles sont accessibles, c'est-à-dire sur les patrimoines constitués, déclarés et visibles par l'administration. L'immobilier est l'une des cibles les plus faciles, parce qu'il est enregistré, localisé, et que ses revenus sont traçables.
Ce que ça change concrètement pour un investisseur
Prenons un exemple simple. Un appartement de 200 000 euros à Lyon, loué meublé 900 euros par mois, produit 10 800 euros de loyers bruts par an. Charges de copropriété, taxe foncière, assurance, gestion, petits travaux : on arrive facilement à 2 500 à 3 500 euros de charges annuelles. Le revenu net avant impôt se situe donc entre 7 300 et 8 300 euros.
Avec le régime actuel, l'amortissement effaçait l'essentiel de ce revenu. Avec un amortissement plafonné à 2,5 % de la valeur du bien et sans possibilité de report, une partie devient imposable. Selon la tranche de l'investisseur, la facture supplémentaire va de quelques centaines à plusieurs milliers d'euros par an. Et pour un meublé de tourisme acheté à partir de 2027, si l'amendement est réintroduit et adopté, l'amortissement disparaît purement et simplement.
Il faut ajouter à cela des rendements déjà comprimés. Dans les grandes villes françaises, un appartement acheté au prix du marché génère rarement plus de 3 à 4 % brut. Taxe foncière, charges et vacance ramènent le rendement net à 1,5 à 2,5 % avant impôt. Après fiscalité, et avec moins de leviers d'optimisation, on peut tomber autour de 1 à 1,5 % net réel : le niveau d'un Livret A, pour un actif illiquide qui demande de la gestion et des travaux.
À Lyon comme dans les autres grandes villes, le rendement net d'un meublé se rapproche de celui d'un livret. Photo : Romainbehar, CC0, Wikimedia Commons
Ce qu'il faut surveiller dans les prochaines semaines
Trois points vont décider de l'impact réel de ce budget pour les investisseurs. D'abord, la réintroduction ou non en séance de l'exclusion de la location meublée longue durée votée en commission. Ensuite, le sort de l'amendement qui supprime tout amortissement pour les meublés de tourisme achetés à partir de 2027. Enfin, l'éventuelle apparition d'une véritable clause grand-père pour les investisseurs déjà en place, réclamée par une partie des députés.
Le vote sur la première partie est attendu mi-novembre, puis le Sénat aura son mot à dire, et la version finale pourrait encore évoluer en commission mixte paritaire. Nous suivons ce texte de près, parce qu'il touche directement de nombreux investisseurs que nous accompagnons, et nous reviendrons sur la version définitive dès qu'elle sera connue.
Conclusion
Quelle que soit sa version finale, ce PLF confirme une tendance : investir dans l'immobilier locatif en France devient moins rentable et plus incertain d'un budget à l'autre. Cela ne veut pas dire qu'il faut vendre ses biens français, encore moins dans la précipitation. Mais pour les prochains euros à investir, la question de la diversification mérite d'être posée sérieusement.
Vous voulez savoir comment faire mieux avec vos prochains investissements ?
Il est possible d'obtenir de bien meilleurs rendements avec l'immobilier international, dans des cadres fiscaux stables. Si le sujet vous intéresse, prenons 30 minutes pour en parler. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.