Suisse : inflation à 1,5 %, la fin du taux zéro se rapproche
Inflation au plus haut depuis 2023, BCE et Fed déjà plus haut, franc fort : ce qu'une hausse des taux de la BNS changerait pour les hypothèques, les loyers et l'épargne
par
Eric Fankhauser
L'inflation suisse a atteint 1,5 % en octobre, son plus haut depuis 2023. La BNS, seule grande banque centrale encore à 0 %, se prononce le 10 décembre. Ce qu'une hausse changerait pour les hypothèques SARON et à taux fixe, les loyers, l'immobilier et l'épargne en Suisse.
Pendant plus d'un an, la Suisse a vécu dans une bulle de stabilité : une inflation quasi nulle, un taux directeur à 0 %, des crédits hypothécaires parmi les moins chers du monde et un franc solide. Les chiffres publiés le 3 novembre par l'Office fédéral de la statistique viennent de fissurer ce tableau. En octobre, les prix à la consommation ont progressé de 1,5 % sur un an, contre 1 % en septembre et 0,4 % en juillet. C'est le niveau le plus élevé depuis décembre 2023, et il dépasse nettement les attentes des économistes, qui tablaient sur 1,1 à 1,4 %.
Ce chiffre change la perspective pour la prochaine décision de la Banque nationale suisse, attendue le 10 décembre. Jusqu'ici, la BNS se présentait comme la dernière grande banque centrale à maintenir durablement un taux nul, et ses propres prévisions ne voyaient pas l'inflation dépasser 1 % avant 2028. Ces prévisions sont déjà dépassées.
Nous accompagnons de nombreux investisseurs suisses, de Genève, de Lausanne, de Zurich ou du Tessin. Depuis quelques semaines, la question revient dans chaque rendez-vous : la fin de l'argent gratuit approche-t-elle en Suisse, et que faut-il en conclure pour son épargne, son hypothèque et son immobilier ?
D'où vient cette inflation
La hausse d'octobre tient d'abord à l'énergie. La guerre au Moyen-Orient a fait flamber le prix du mazout, de l'essence et du diesel. Les transports affichent désormais une hausse de 5,3 % sur un an, contre 3,6 % en septembre, et le poste logement et énergie progresse de 2,5 %. Les produits importés coûtent 3,7 % de plus qu'il y a un an, alors que les produits suisses n'augmentent que de 0,8 %.
C'est ce qui permet à la BNS de relativiser. L'inflation sous-jacente, qui exclut les produits les plus volatils comme les carburants, reste stable à 0,5 %. Son président, Martin Schlegel, répète que les pressions inflationnistes restent contenues. Lors de sa dernière décision, le 24 septembre, la Banque nationale avait maintenu son taux à 0 % en jugeant sa politique « appropriée pour maintenir l'inflation dans la plage de stabilité des prix ». Elle avait toutefois déjà relevé ses prévisions à 0,7 % pour 2026 et 0,8 % pour 2027 et 2028, en reconnaissant que « depuis juin, l'inflation a continué d'augmenter, principalement en raison du renchérissement de l'énergie ».
Un mois plus tard, l'inflation mesurée est deux fois plus élevée que la prévision annuelle. Même si l'énergie explique l'essentiel du mouvement, l'écart devient difficile à ignorer.
L'inflation suisse a presque quadruplé en trois mois.
Une hausse des taux en décembre ?
Les avis divergent, et c'est en soi une nouveauté. Avant la décision de septembre, les 18 économistes interrogés par l'agence AWP attendaient tous, sans exception, un maintien à 0 %. Aujourd'hui, le consensus s'effrite.
Pour GianLuigi Mandruzzato, économiste chez EFG, la probabilité d'une hausse en décembre ou en mars « s'est accrue ». Raiffeisen va plus loin : la BNS « pourrait revenir sur sa position attentiste dès sa réunion de décembre et amorcer une sortie progressive de sa politique de taux zéro », si la conjoncture se maintient et si l'énergie reste chère. Chez UBS, on estime qu'il n'y a « pas d'urgence », mais que « les risques augmentent ». Les marchés financiers, eux, anticipent déjà une première hausse au début de 2027.
Le contexte international pousse dans le même sens. La Banque centrale européenne a relevé ses taux à deux reprises cette année, en juin puis en septembre, portant son taux de dépôt à 2,50 %. Aux États-Unis, la Réserve fédérale a maintenu sa fourchette entre 3,75 et 4 % le 28 octobre, mais deux membres de son comité ont voté pour une hausse, en notant que l'inflation « reste élevée ». La Suisse est désormais isolée avec son taux nul.
La Suisse, dernière grande économie au taux zéro.
Le franc, toujours aussi fort face à l'euro
Il y a un paradoxe dans cette situation. Avec une BCE qui remonte ses taux et une BNS qui reste à zéro, on aurait pu s'attendre à un affaiblissement du franc face à l'euro. Ce n'est pas le cas : le 6 novembre, un euro valait 0,914 franc, et la monnaie suisse a encore gagné près de 2 % face à l'euro en un an. Face au dollar, le franc s'est un peu affaibli pendant l'été, avant de se raffermir début novembre.
C'est l'autre raison de la prudence de la BNS. Un franc trop fort pèse sur les exportateurs et fait baisser le prix des importations, ce qui freine l'inflation. Une hausse des taux renforcerait encore la monnaie. La Banque nationale l'a rappelé en septembre : elle reste « disposée à intervenir sur le marché des changes afin de garantir des conditions monétaires appropriées ».
Diversifier au-delà de la Suisse
Épargne, immobilier, devises : parlons de votre patrimoine en 30 minutes.
Pour les propriétaires et les candidats à l'achat, la question est très concrète. Le 7 novembre, les meilleurs taux indicatifs publiés en Suisse s'établissaient autour de 0,91 % pour une hypothèque SARON, de 1,45 % pour un taux fixe à cinq ans et de 1,56 % pour un taux fixe à dix ans. Ce sont des niveaux encore très bas, mais ils ne réagiront pas tous de la même façon.
L'hypothèque SARON suit presque mécaniquement le taux directeur. Une hausse de la BNS se répercuterait donc immédiatement sur les ménages qui ont choisi cette formule, très populaire ces dernières années précisément parce que le taux directeur était nul. Les taux fixes, eux, dépendent des taux du marché, qui anticipent déjà une hausse modérée. Raiffeisen estime ainsi que la nouvelle hausse des hypothèques à taux fixe à long terme « devrait rester limitée », même si la BNS relevait son taux avant la fin de l'année.
Il faut aussi rappeler que ces taux sont des taux d'appel. Pour un immeuble de rendement ou une résidence secondaire, le taux réellement proposé est souvent supérieur, et les exigences de fonds propres plus strictes. L'investisseur suisse qui achète pour louer ne profite donc pas pleinement de l'argent bon marché.
Les loyers et le taux de référence
L'inflation et les taux ont aussi un effet direct sur les loyers, à travers le taux hypothécaire de référence publié par l'Office fédéral du logement. Il est aujourd'hui de 1,25 %, et sa prochaine publication est prévue le 1er décembre. Il reflète la moyenne de toutes les hypothèques en cours, et évolue donc lentement.
Pour un bailleur, chaque hausse d'un quart de point de ce taux permet en principe d'augmenter le loyer de 3 %. À l'inverse, chaque baisse donne au locataire le droit de demander une réduction d'environ 2,9 %. Le taux de référence ne devrait pas bouger dans l'immédiat, mais une remontée durable des taux finirait par le pousser à la hausse. Selon UBS, les loyers proposés sur le marché progressaient déjà de 2,4 % sur un an au deuxième trimestre 2026, et les loyers existants de 1,1 %.
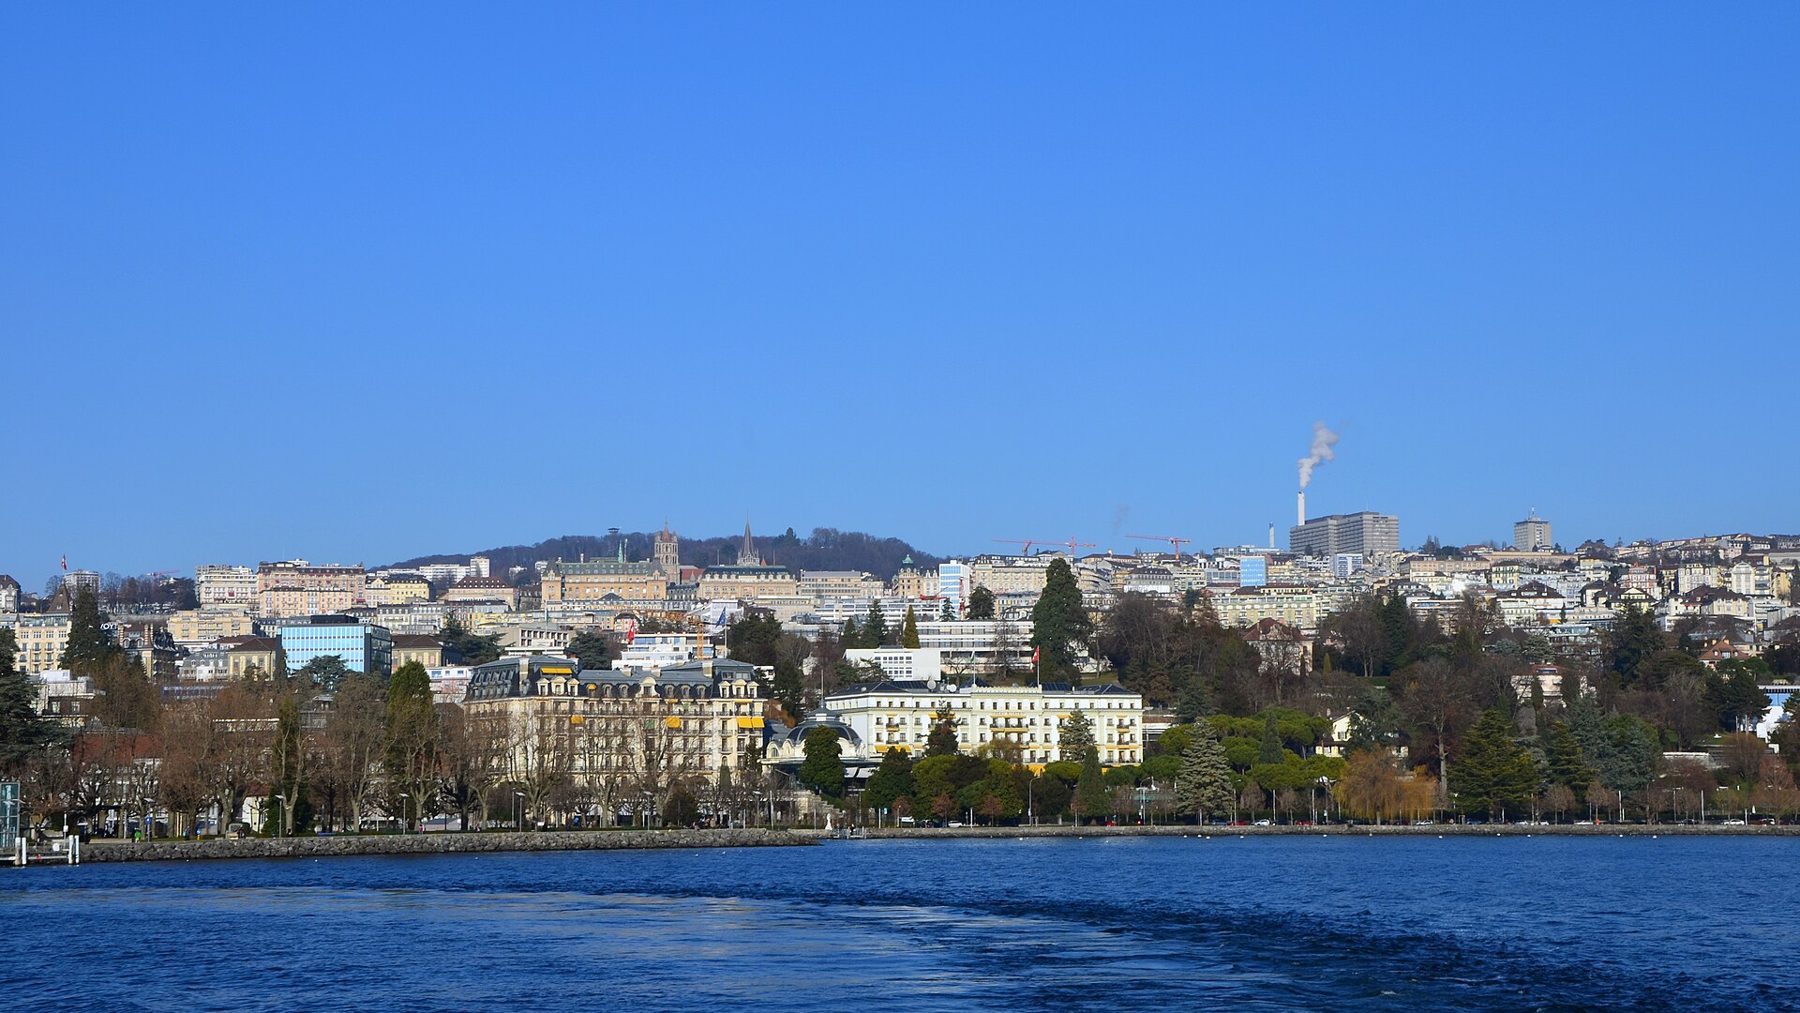
Lausanne, sur les rives du Léman. UBS y relève des déséquilibres croissants sur le marché immobilier. Photo : Gzzz, CC BY-SA 4.0, Wikimedia Commons
Un immobilier suisse déjà sous tension
C'est sur ce marché que la perspective d'une hausse des taux arrive. Les prix des logements continuent de grimper, plus vite que les revenus et que les loyers : UBS anticipe une hausse d'environ 3 % sur l'année 2026. Son indice du risque de bulle immobilière, qui reste dans la zone « modérée », a progressé plusieurs trimestres d'affilée, jusqu'à 0,72 au deuxième trimestre. La banque signale des déséquilibres accrus autour du lac Léman, en particulier dans le canton de Vaud, tandis que Zurich et Genève restent les régions les plus exposées.
S'y ajoute la réforme de la fiscalité du logement. Les Suisses ont voté en septembre 2025, à 57,7 %, la suppression de la valeur locative, cet impôt sur le loyer fictif des propriétaires occupants. Le Conseil fédéral en a fixé l'entrée en vigueur au 1er janvier 2029. En contrepartie, la déduction des intérêts hypothécaires sur le logement occupé par son propriétaire disparaîtra en grande partie, et les cantons pourront créer un impôt spécial sur les résidences secondaires. Avec des taux qui remontent, la fin de cette déduction pèsera davantage sur les propriétaires très endettés. Nous expliquions déjà ce contexte dans notre article sur les raisons pour lesquelles de plus en plus de Suisses investissent à l'étranger.
Et pour l'épargnant
C'est finalement l'épargnant qui ressent le plus vite le changement. Avec un taux directeur à zéro, les comptes d'épargne des banques suisses ne rapportent que des intérêts symboliques, et les obligations de la Confédération très peu. Tant que l'inflation restait sous 1 %, la perte de pouvoir d'achat était faible. Avec des prix qui augmentent de 1,5 % par an, elle devient sensible : un capital placé à 0,5 % perd environ 1 % de sa valeur réelle chaque année.
Une hausse des taux de la BNS améliorerait un peu la rémunération de l'épargne, mais elle serait progressive et modeste. Personne n'anticipe un retour rapide aux niveaux de 2023, quand le taux directeur atteignait 1,75 %. L'épargnant suisse risque donc de traverser plusieurs trimestres de rendement réel négatif.
Notre lecture
Ce que nous retenons de ces chiffres, c'est moins l'inflation elle-même, encore modérée, que la fin d'un équilibre. Depuis 2025, la Suisse offrait une combinaison rare : des crédits presque gratuits qui soutenaient les prix de l'immobilier, une inflation inexistante qui rendait supportable une épargne non rémunérée, et un franc refuge. Les deux premiers piliers commencent à bouger.
Pour un investisseur suisse, cela pose deux questions. La première porte sur la dette : une hypothèque SARON choisie quand les taux étaient nuls mérite d'être réexaminée avant le 10 décembre. La seconde porte sur la répartition du patrimoine : quand l'épargne perd de sa valeur réelle et que l'immobilier local est déjà très cher, avec des rendements faibles, il est logique de regarder si une partie du patrimoine ne travaillerait pas mieux ailleurs. C'est la réflexion que mènent aujourd'hui beaucoup de nos clients suisses, sans précipitation.
Ce qu'il faut surveiller
Les chiffres de l'inflation de novembre, publiés début décembre, qui diront si octobre était un pic lié à l'énergie ou le début d'une tendance. La publication du taux de référence le 1er décembre. La décision de la BNS le 10 décembre, et surtout ses nouvelles prévisions d'inflation pour 2027 et 2028. Enfin, l'évolution du franc face à l'euro, qui conditionne en grande partie la marge de manœuvre de la Banque nationale.
Conclusion
Avec une inflation à 1,5 % en octobre, la Suisse sort de la période d'immobilité qui caractérisait sa politique monétaire depuis l'été 2025. Une hausse des taux n'est pas certaine dès le 10 décembre, mais elle est désormais sur la table, alors que la BCE et la Fed ont déjà agi. Pour les propriétaires, les épargnants et les investisseurs, c'est le bon moment pour faire le point sur leur exposition au franc, aux taux et à l'immobilier suisse. Pour découvrir une autre manière de diversifier son patrimoine, consultez notre page consacrée à l'investissement en Géorgie.
Vous voulez diversifier votre patrimoine au-delà de la Suisse ?
Il existe des marchés où l'immobilier offre encore des rendements que la Suisse ne permet plus. Si le sujet vous intéresse, prenons 30 minutes pour en parler. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.