Royaume-Uni : fin du non-dom, les grandes fortunes partent-elles ?
Dix-huit mois après la suppression du statut, chiffres officiels modestes, signaux du terrain inquiétants : ce que l'on sait des départs, de Londres et des destinations choisies
par
Adrien Boucher
Le Royaume-Uni a supprimé le statut de non-dom en avril 2025. Les chiffres officiels montrent une baisse modeste, mais 30 % des conseillers estiment qu'un quart des anciens non-doms sont partis en un an. Immobilier de prestige en recul, destinations privilégiées, budget du 28 octobre : où en est-on.
Pendant plus de deux siècles, le Royaume-Uni a offert aux étrangers fortunés un statut unique au monde : celui de « non-dom ». Un résident britannique dont le domicile d'origine était à l'étranger pouvait ne payer d'impôt au Royaume-Uni que sur ses revenus britanniques et sur les sommes qu'il rapatriait. Ses revenus et plus-values à l'étranger, tant qu'ils y restaient, échappaient à l'impôt britannique. C'est en grande partie ce statut qui a fait de Londres, pendant des décennies, la capitale européenne des grandes fortunes.
Ce régime a pris fin le 6 avril 2025. Dix-huit mois plus tard, la question divise le pays : les grandes fortunes sont-elles parties ? Les chiffres officiels disent « un peu ». Les conseillers fiscaux, les agents immobiliers de luxe et une partie de la presse disent « massivement ». La vérité se situe probablement entre les deux, et elle ne sera vraiment connue qu'en 2027. Mais plusieurs signaux convergent, et ils méritent l'attention de tous ceux qui suivent la fiscalité du patrimoine en Europe.
Ce qui a changé en avril 2025
La réforme a remplacé un système fondé sur le domicile par un système fondé sur la résidence. Le régime de la « remittance basis », qui permettait de laisser ses revenus étrangers hors de portée du fisc britannique, a disparu.
À sa place, les nouveaux arrivants bénéficient d'une exonération de leurs revenus et plus-values étrangers pendant leurs quatre premières années de résidence, à condition de ne pas avoir été résidents britanniques au cours des dix années précédentes. Au-delà, ils sont imposés comme n'importe quel résident, sur leurs revenus mondiaux.
Le changement le plus redouté concerne les droits de succession. Ils s'appliquent désormais au patrimoine mondial de toute personne résidente au Royaume-Uni depuis au moins dix des vingt dernières années, au taux de 40 %. Et quitter le pays ne suffit pas à en sortir immédiatement : l'exposition se prolonge pendant une période qui peut aller jusqu'à dix ans après le départ, selon la durée de résidence. Les trusts étrangers, qui protégeaient jusque-là une partie de ces patrimoines, ont perdu l'essentiel de leurs avantages.
Pour adoucir la transition, le gouvernement a créé un mécanisme temporaire permettant de rapatrier les revenus étrangers accumulés à un taux réduit, de 12 % pour les deux premières années puis de 15 %. Mais pour beaucoup de familles, la question n'était plus de savoir combien coûterait le rapatriement, mais s'il fallait rester.
Ce que disent les chiffres officiels
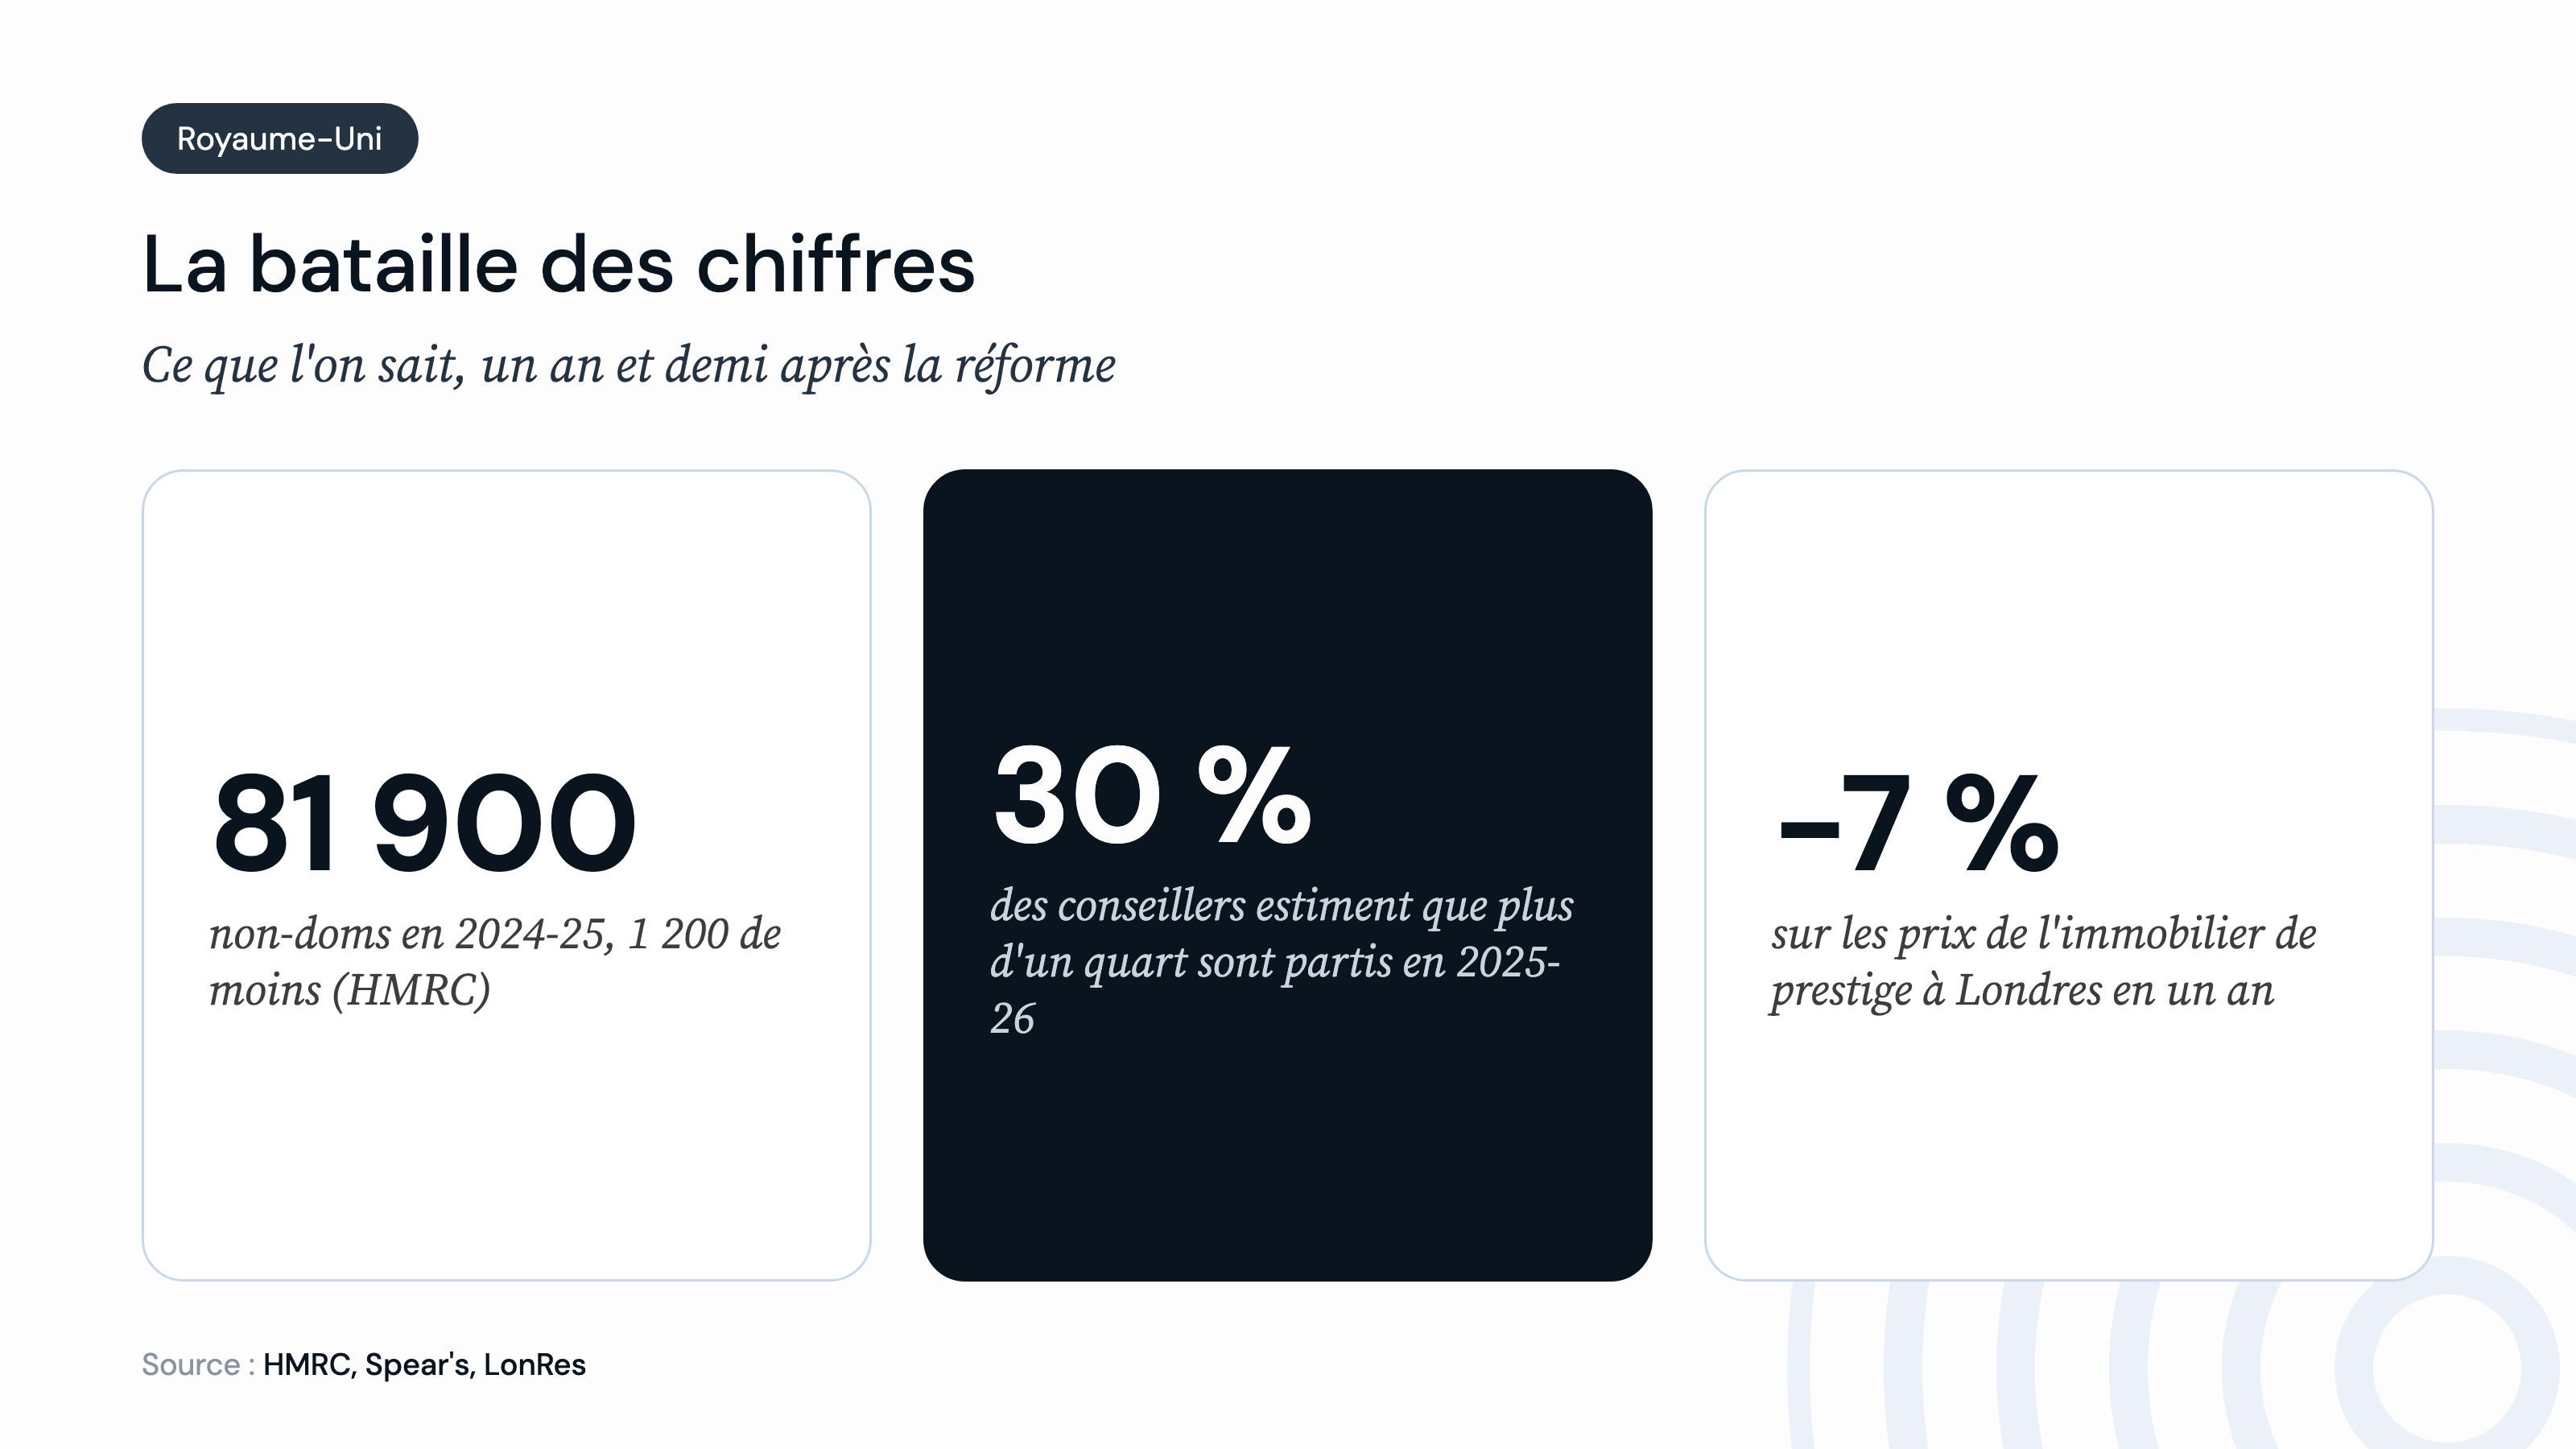
Les seules données officielles disponibles ont été publiées par l'administration fiscale britannique, le HMRC, à la fin du mois de juillet 2026. Elles portent sur l'année fiscale 2024-2025, la dernière sous l'ancien régime. Le nombre de contribuables non-doms et assimilés est passé de 83 100 à 81 900, soit une baisse d'environ 1 200 personnes. Environ 9 000 ont quitté ce statut, contre 11 200 l'année précédente, tandis que les nouveaux arrivants sont tombés de 10 000 à environ 8 600. Leurs impôts et cotisations ont même progressé de 9 %, à 13,6 milliards de livres.
Ces chiffres ont été largement repris par les défenseurs de la réforme. Le Tax Justice Network parle d'un exode qui « n'a pas eu lieu », et le Financial Times a souligné qu'ils jetaient le doute sur les récits d'une fuite massive. Le gouvernement, de son côté, reconnaît qu'il ne pourra publier d'estimations fiables sur les départs postérieurs à la réforme qu'en 2027, lorsque les déclarations de l'année 2025-2026 auront été traitées.
C'est le point essentiel : les chiffres officiels portent sur l'année qui a précédé la réforme. Ils mesurent les départs par anticipation, pas l'effet de la réforme elle-même.
Les chiffres du débat, à l'automne 2026.
Ce que disent les professionnels
Sur le terrain, le discours est très différent. Selon une enquête publiée en octobre par le magazine Spear's auprès de conseillers fiscaux spécialisés dans les grandes fortunes, 30 % d'entre eux estiment que plus d'un quart des anciens non-doms ont quitté le Royaume-Uni au cours de la seule année fiscale 2025-2026. C'est précisément le seuil au-delà duquel, selon le cabinet d'études CEBR, la réforme coûterait plus qu'elle ne rapporte.
Les estimations privées vont dans le même sens. Un ancien économiste du Trésor, Chris Walker, chiffrait dès l'automne 2025 à au moins 1 800 le nombre de non-doms partis, 50 % de plus que prévu, en accusant le Trésor de « piloter à l'aveugle ». Selon une étude de la banque privée Rathbones, près de 6 000 entrepreneurs auraient quitté le pays entre 2024 et 2026. Et un calcul du Telegraph, repris fin octobre par la presse internationale, évalue à plus de 120 milliards de livres le patrimoine des milliardaires partis depuis l'arrivée des travaillistes au pouvoir.
Ces chiffres doivent être pris avec prudence : ils viennent de sources qui ont souvent un intérêt dans le débat, et leurs méthodes sont discutées. Mais ils décrivent une tendance que confirment les noms connus. Le magnat de l'acier Lakshmi Mittal a transféré sa résidence fiscale en Suisse. Le gérant de fonds Chris Rokos s'est installé en Grèce. D'autres figures de la finance ont choisi Milan.
Diversifier hors d'Europe
Des règles simples et stables pour votre patrimoine : parlons-en en 30 minutes.
L'immobilier de prestige londonien en première ligne
Le marché qui réagit le plus vite, c'est celui des beaux quartiers de Londres. Selon le cabinet LonRes, les transactions dans le centre de Londres haut de gamme ont reculé de plus de 32 % sur douze mois, et les prix de 7 %. À Mayfair, Knightsbridge ou Belgravia, les agents décrivent un marché où les acheteurs internationaux se font rares et où les vendeurs sont plus nombreux.
Le marché ne s'est pas effondré pour autant. Les ventes de biens à plus de 15 millions de livres ont même progressé au premier semestre, avec 34 transactions pour 1,24 milliard de livres, selon le cabinet Beauchamp. Mais la tendance de fond est nette : Londres n'est plus la destination évidente des grandes fortunes internationales qu'elle était il y a encore cinq ans.
La Tamise et la City. Londres reste une capitale financière, mais elle n'est plus la destination évidente des grandes fortunes. Photo : Donnchadh H, CC BY 2.0, Wikimedia Commons
Un budget d'automne qui ne rassure pas
Le budget présenté le 28 octobre par le chancelier de l'Échiquier, John Healey, n'a pas inversé la tendance. Il n'a ni rétabli un régime pour les non-doms, ni assoupli les droits de succession. Il a au contraire alourdi l'imposition des revenus de l'épargne et des revenus fonciers, dont les taux passeront à 24 %, 44 % et 49 % selon les tranches à partir d'avril 2027.
Dans le même temps, plusieurs mesures déjà votées entreront en vigueur au printemps prochain : l'intégration de la plupart des fonds de pension non utilisés dans l'assiette des droits de succession à partir du 6 avril 2027, et le gel des seuils de l'impôt sur le revenu jusqu'en 2031. Début novembre, le président de l'Office for Budget Responsibility, l'organe indépendant chargé de surveiller les finances publiques, a lui-même reconnu devant les députés que ces hausses d'impôts silencieuses pesaient sur le niveau de vie.
Pour une famille fortunée qui hésitait encore, le signal est clair : la direction ne changera pas à court terme.
Où partent-ils ?
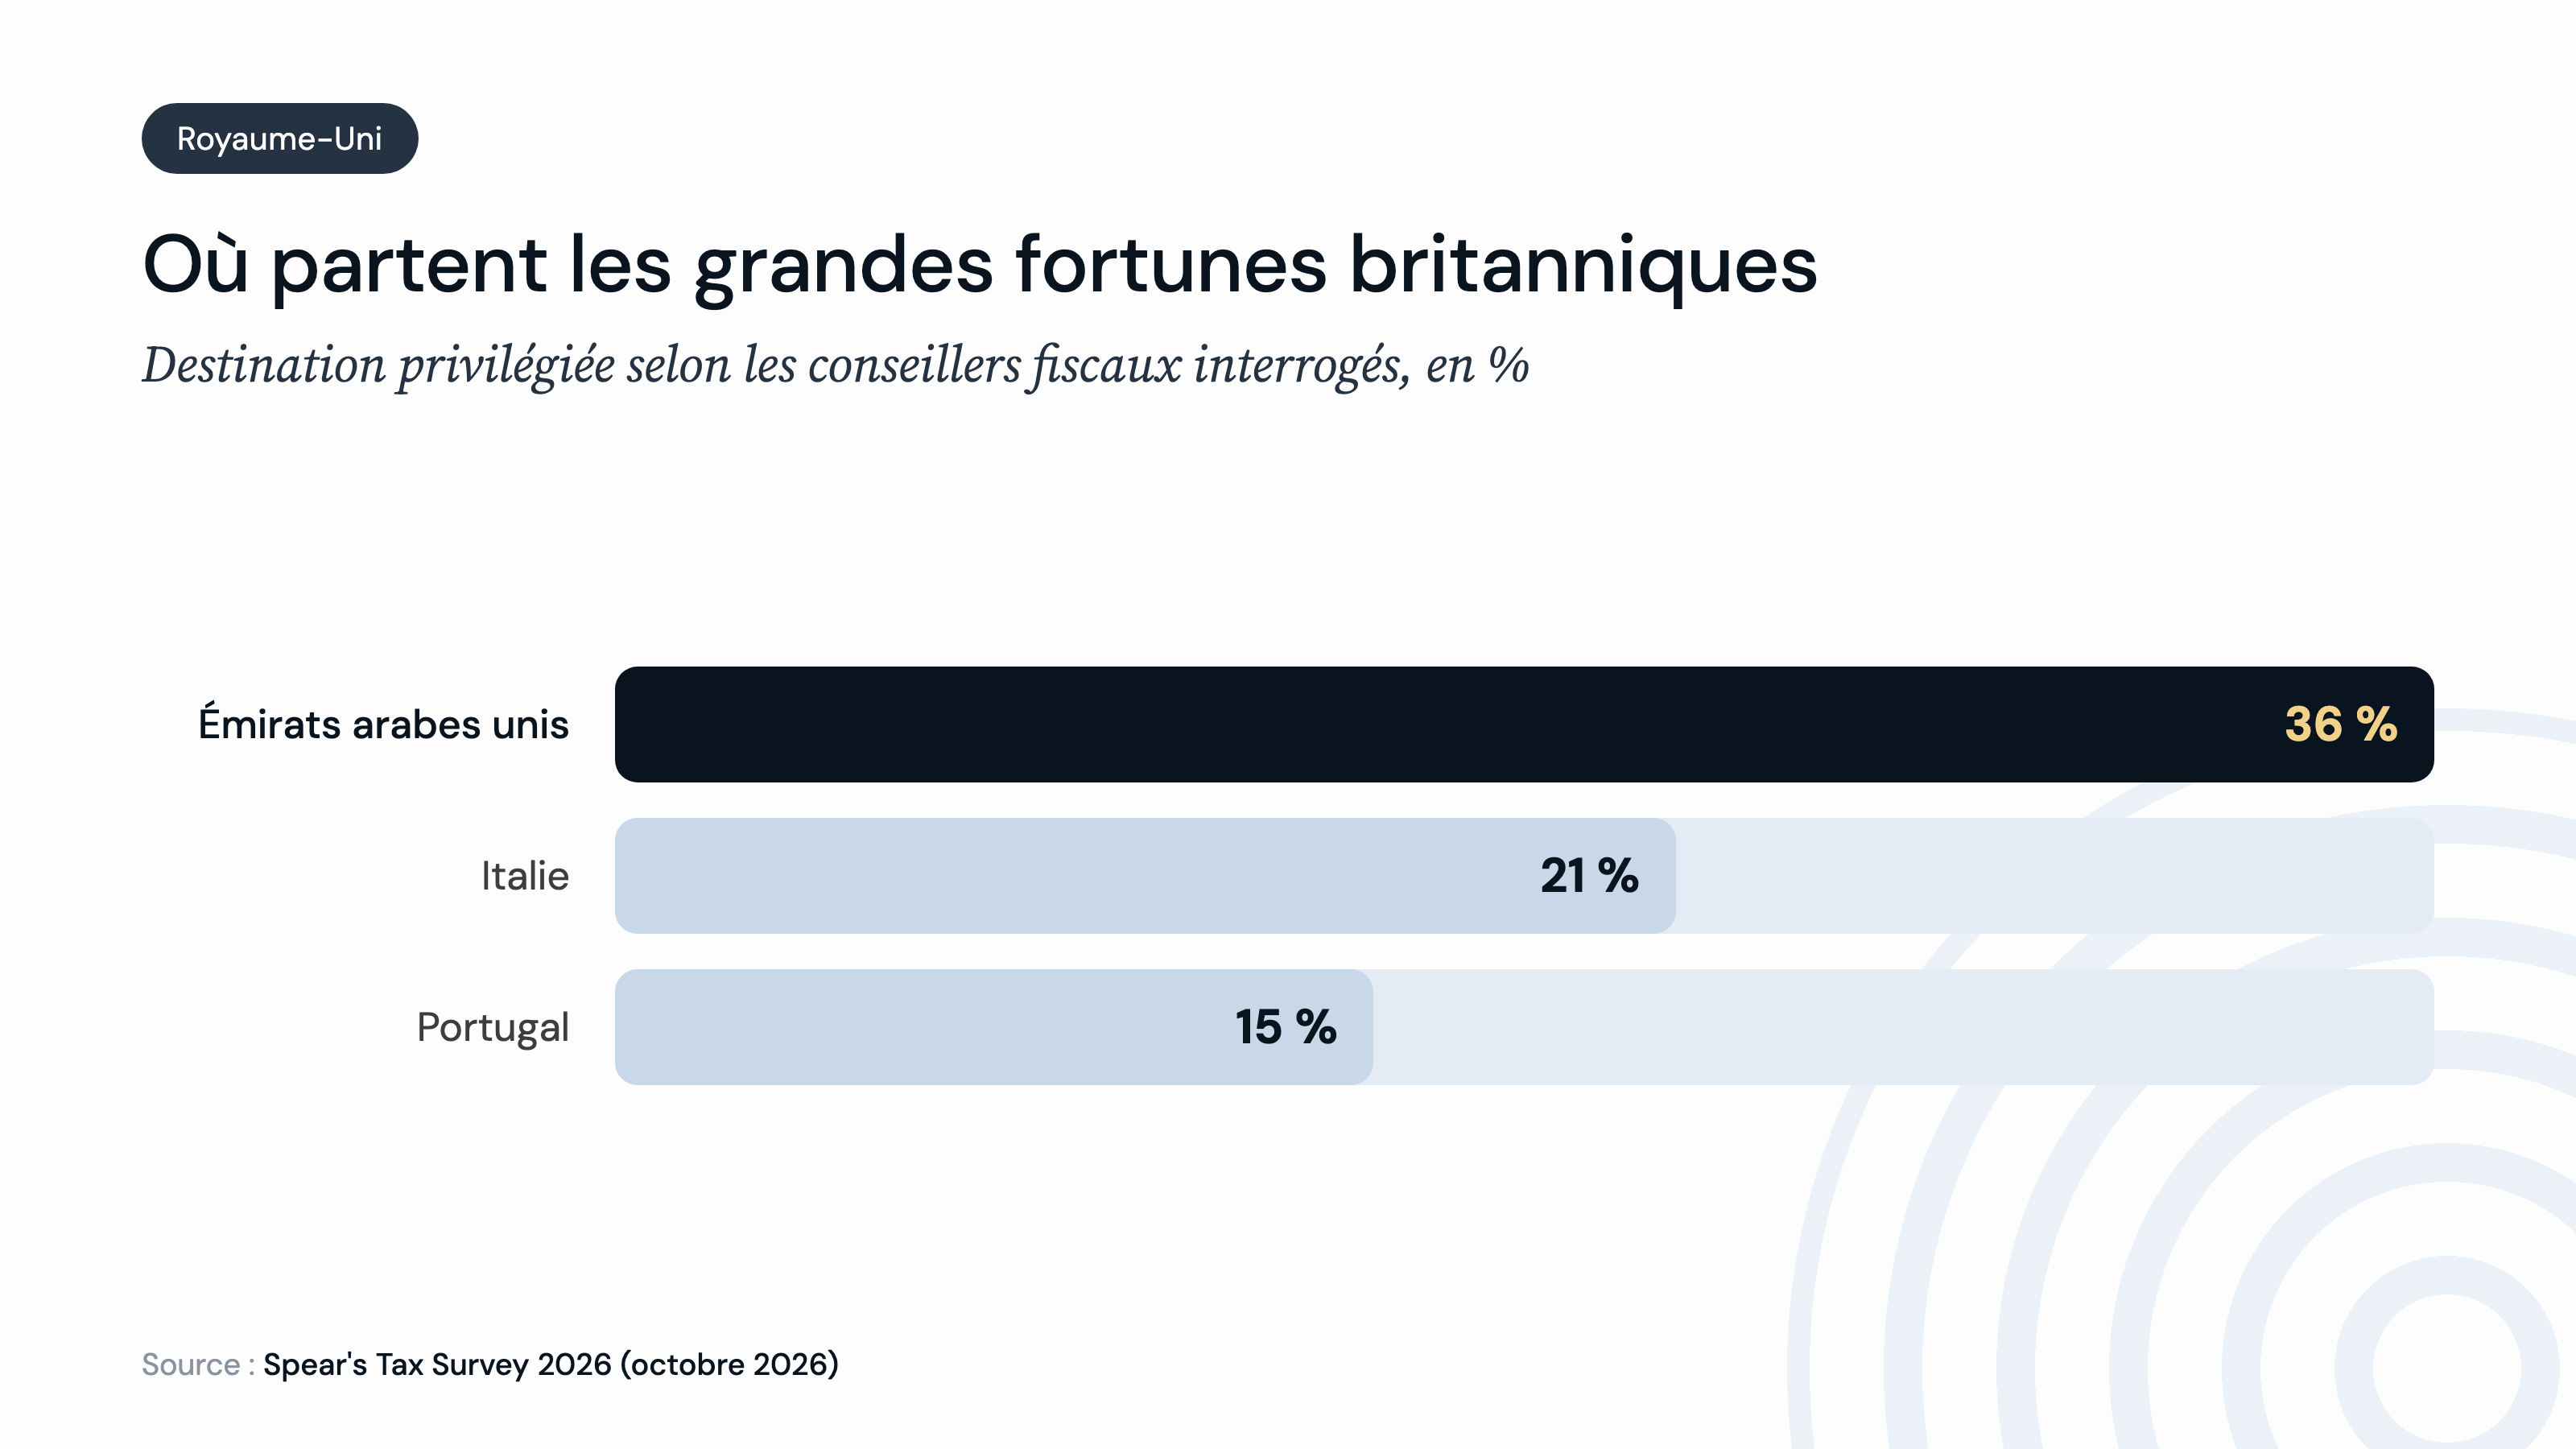
L'enquête de Spear's donne une indication des destinations privilégiées. Les Émirats arabes unis arrivent en tête, cités par 36 % des conseillers, suivis par l'Italie avec 21 % et le Portugal avec 15 %. Pour les entrepreneurs, la préférence pour les Émirats est particulièrement marquée, en raison de l'absence d'impôt sur le revenu et de la simplicité du cadre.
L'Italie attire grâce à son régime d'imposition forfaitaire pour les nouveaux résidents, qui permet de payer un montant fixe sur tous les revenus étrangers. Ce forfait est passé de 100 000 euros à sa création en 2017 à 200 000 euros en 2024, puis à 300 000 euros depuis janvier 2026. Il reste attractif pour les très grandes fortunes, mais il montre aussi que les avantages accordés par les pays européens ont tendance à se resserrer avec le temps. Nous l'avons vu avec la fermeture progressive des golden visas européens.
Les destinations privilégiées des fortunes qui quittent le Royaume-Uni, selon les conseillers fiscaux.
Ce que nous en retenons
L'histoire du non-dom britannique illustre une réalité que nous constatons dans toute l'Europe. Les régimes fiscaux favorables aux patrimoines mobiles sont remis en cause les uns après les autres, au nom de l'équité ou de l'état des finances publiques. Le Royaume-Uni a supprimé le non-dom, l'Italie triple son forfait, les Pays-Bas alourdissent la taxation de l'épargne, l'Espagne s'en prend aux acheteurs étrangers, et la France débat chaque automne de nouvelles hausses. Nous en faisions le constat dans notre article sur le retour de l'impôt sur la fortune en Europe.
La leçon pour un investisseur, même s'il n'est pas milliardaire, est double. D'abord, un avantage fiscal accordé par un État peut lui être retiré, parfois après des décennies. Ensuite, ceux qui ont anticipé ont eu le choix, alors que ceux qui ont attendu le dernier moment se retrouvent exposés pendant des années, comme le montre la période de dix ans pendant laquelle les droits de succession britanniques continuent de s'appliquer après un départ.
C'est pour cela que nous conseillons à nos clients de ne pas faire dépendre leur patrimoine d'un seul pays et d'un seul régime fiscal, et de construire une partie de leurs actifs hors de l'Union européenne, dans des juridictions où les règles sont simples et stables. Pour ceux qui envisagent de partir eux-mêmes, nous avons détaillé les enjeux dans notre article sur l'exit tax et le budget 2027.
Ce qu'il faut surveiller
Les statistiques du HMRC sur l'année 2025-2026, attendues en 2027, qui diront enfin combien de non-doms sont partis après la réforme. Le Finance Bill qui traduira le budget du 28 octobre, et l'entrée en vigueur au 6 avril 2027 des droits de succession sur les fonds de pension. L'évolution des prix de l'immobilier de prestige à Londres. Et les réponses des autres pays européens, qui pourraient être tentés de suivre, ou au contraire de profiter de la situation pour attirer les fortunes qui partent.
Conclusion
Dix-huit mois après la fin du non-dom, le Royaume-Uni n'a pas connu l'exode instantané que certains annonçaient, mais il n'a pas non plus retenu tous ceux qui pouvaient partir. Les chiffres officiels restent modestes, les signaux du terrain sont plus inquiétants, et la vérité sera connue en 2027. Une chose est sûre : un pays qui a construit son attractivité sur un régime fiscal pendant deux siècles peut le perdre en quelques mois. Pour un patrimoine, la meilleure protection reste la diversification.
Il existe des juridictions aux règles plus simples et plus stables pour construire une partie de son patrimoine. Si le sujet vous intéresse, prenons 30 minutes pour en parler. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.