Ukraine : accord sur le gazole russe, pourparlers relancés, ce que ça change pour les investisseurs qui regardent ce marché
Washington et Moscou reparlent affaires : notre lecture de l'après-guerre et des villes que nous suivons
par
Adrien Boucher
Le 10 octobre, Trump annonçait un accord sur le gazole russe et la levée de sanctions ; les pourparlers sur l'Ukraine se relancent. Reconstruction chiffrée en centaines de milliards, décotes de guerre à Lviv, Kyiv et Odessa : pourquoi FFI prépare ce marché, et ce qui nous retient encore.
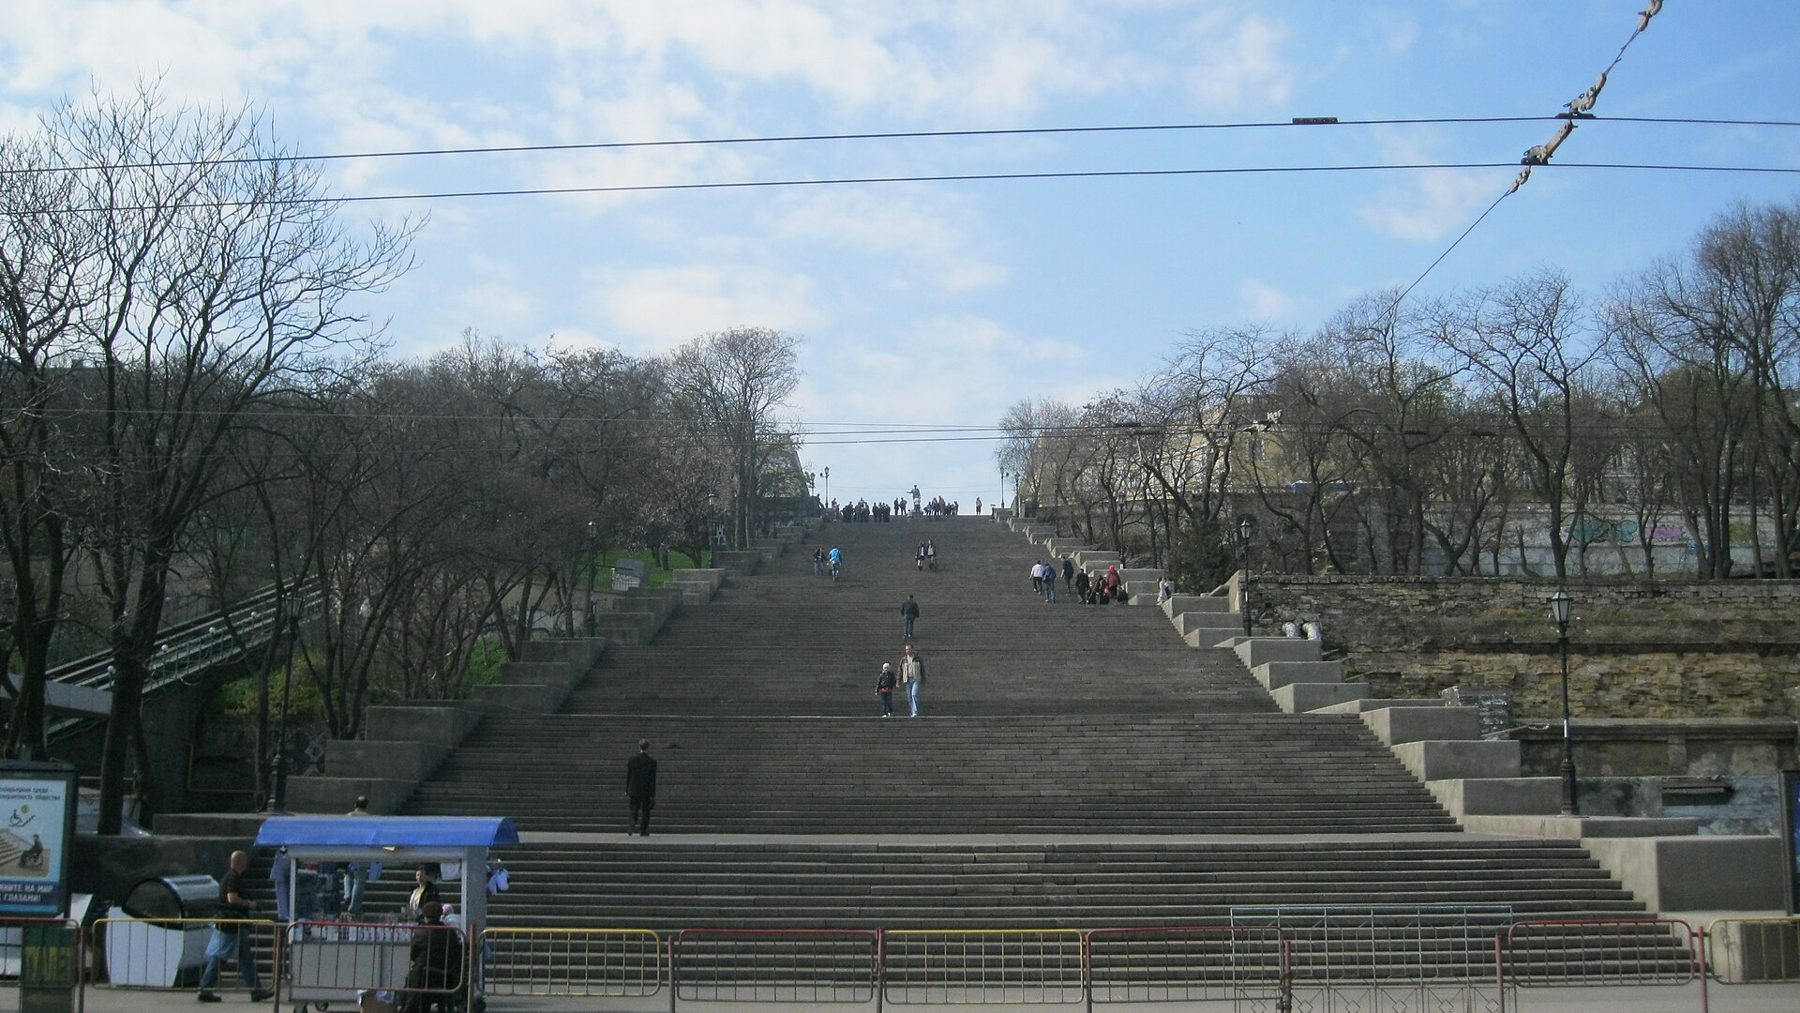
Odessa, troisième ville d'Ukraine et grand port de la mer Noire. Photo : Oleh Kushch, CC BY-SA 4.0, Wikimedia Commons
Ce qui vient de changer dans le rapport de force
En quelques jours, le dossier russo-ukrainien a connu une accélération que les observateurs n'attendaient plus. Le 10 octobre, Donald Trump a annoncé avoir négocié avec Vladimir Poutine la livraison de grandes quantités de gazole russe vers les marchés américain et mondial, en levant pour cela une partie des sanctions qui pèsent sur Moscou. Le 14 octobre, le Kremlin assurait que les premiers contrats seraient signés « dans les prochains jours », et le vice-Premier ministre russe Alexandre Novak évoquait un retour à terme à 3 à 3,5 millions de tonnes, le niveau d'avant les sanctions occidentales.
Un accord commercial de cette nature entre Washington et Moscou, en pleine guerre, n'est pas un détail. C'est le signe que les deux puissances ont recommencé à parler affaires, et que la question ukrainienne fait désormais partie d'une négociation plus large.
Le volet diplomatique suit. Le 13 octobre, Volodymyr Zelensky a indiqué avoir transmis aux envoyés américains Steve Witkoff et Jared Kushner des propositions pour de nouvelles rencontres. Le 19 octobre, le secrétaire d'État Marco Rubio appelait Kyiv et Moscou à se concentrer sur les négociations de paix. Et selon Axios, Steve Witkoff se rend à Oslo pour travailler avec l'Ukraine et ses alliés européens à une proposition de paix à présenter à la Russie. Le Kremlin, de son côté, évoque l'hypothèse d'un sommet à trois, et Vladimir Poutine aurait proposé d'en parler avec Donald Trump et Xi Jinping au sommet de l'APEC en novembre.
Rien de tout cela ne constitue encore un accord de paix. Les questions territoriales restent entières. Mais ce tableau dit quelque chose d'important : les acteurs principaux du conflit commencent à dessiner l'après. Et cet après est colossal en termes d'opportunités économiques.
Ce qui était déjà posé avant cet automne
Ces dernières semaines s'ajoutent à un socle construit tout au long de l'année. Un cessez-le-feu de 32 heures avait été observé pour la Pâques orthodoxe en avril 2026, puis une trêve pour les commémorations du 9 mai, avec des violations signalées des deux côtés. Des pourparlers à trois, États-Unis, Ukraine et Russie, s'étaient tenus à Abu Dhabi puis à Genève en février.
Surtout, la Déclaration de Paris signée en janvier 2026 par 35 pays établit un cadre de garanties de sécurité pour l'Ukraine en cas de cessez-le-feu : forces multinationales de surveillance, soutien militaire et financier coordonné, mécanismes de réponse à toute reprise d'agression. Et le fonds d'investissement pour la reconstruction créé entre les États-Unis et l'Ukraine, ratifié par la Rada en mai, est désormais opérationnel, tandis que des montants allant jusqu'à 800 milliards de dollars d'assistance à la reconstruction sont évoqués des deux côtés de l'Atlantique.
Pourquoi nous regardons ce marché depuis plusieurs mois
Chez FFI, nous avons des critères très clairs sur le moment où nous décidons de présenter un marché à nos clients. Nous n'allons pas trop tôt sur un marché, même si cela signifie laisser les premières plus-values à d'autres. Nous préférons entrer quand les fondamentaux sont vérifiables, les partenaires identifiables, et les risques mesurables.
Sur l'Ukraine, nous n'en sommes pas encore là. Mais nous y regardons de très près depuis plusieurs mois, et l'accélération diplomatique de ces dernières semaines renforce notre conviction que ce marché mérite une préparation sérieuse.
Un plan de reconstruction sans précédent en Europe depuis 1945
Les besoins de reconstruction de l'Ukraine sont estimés entre 500 et 1 000 milliards de dollars selon les évaluations. L'Union européenne a mis en place un mécanisme de 50 milliards d'euros via la Ukraine Facility. Les fonds de développement, Banque mondiale, BERD, BEI, se positionnent déjà sur les secteurs prioritaires.
Pour mettre cela en perspective : le plan Marshall qui a reconstruit l'Europe occidentale après la Seconde Guerre mondiale représentait environ 130 milliards de dollars en valeur actuelle. Les montants évoqués pour l'Ukraine sont six à huit fois supérieurs, concentrés sur un pays de 40 millions d'habitants.
Quand une reconstruction de cette ampleur se met en mouvement, elle crée une demande immobilière massive. Logements pour les travailleurs de la reconstruction, bureaux pour les organisations internationales et les entreprises qui reviennent, commerces pour une économie qui redémarre, hôtels pour les consultants et les investisseurs qui affluent. Ce cycle est documenté sur chaque marché post-conflit de l'histoire récente, de la Bosnie après 1995 à l'Irak après 2003.
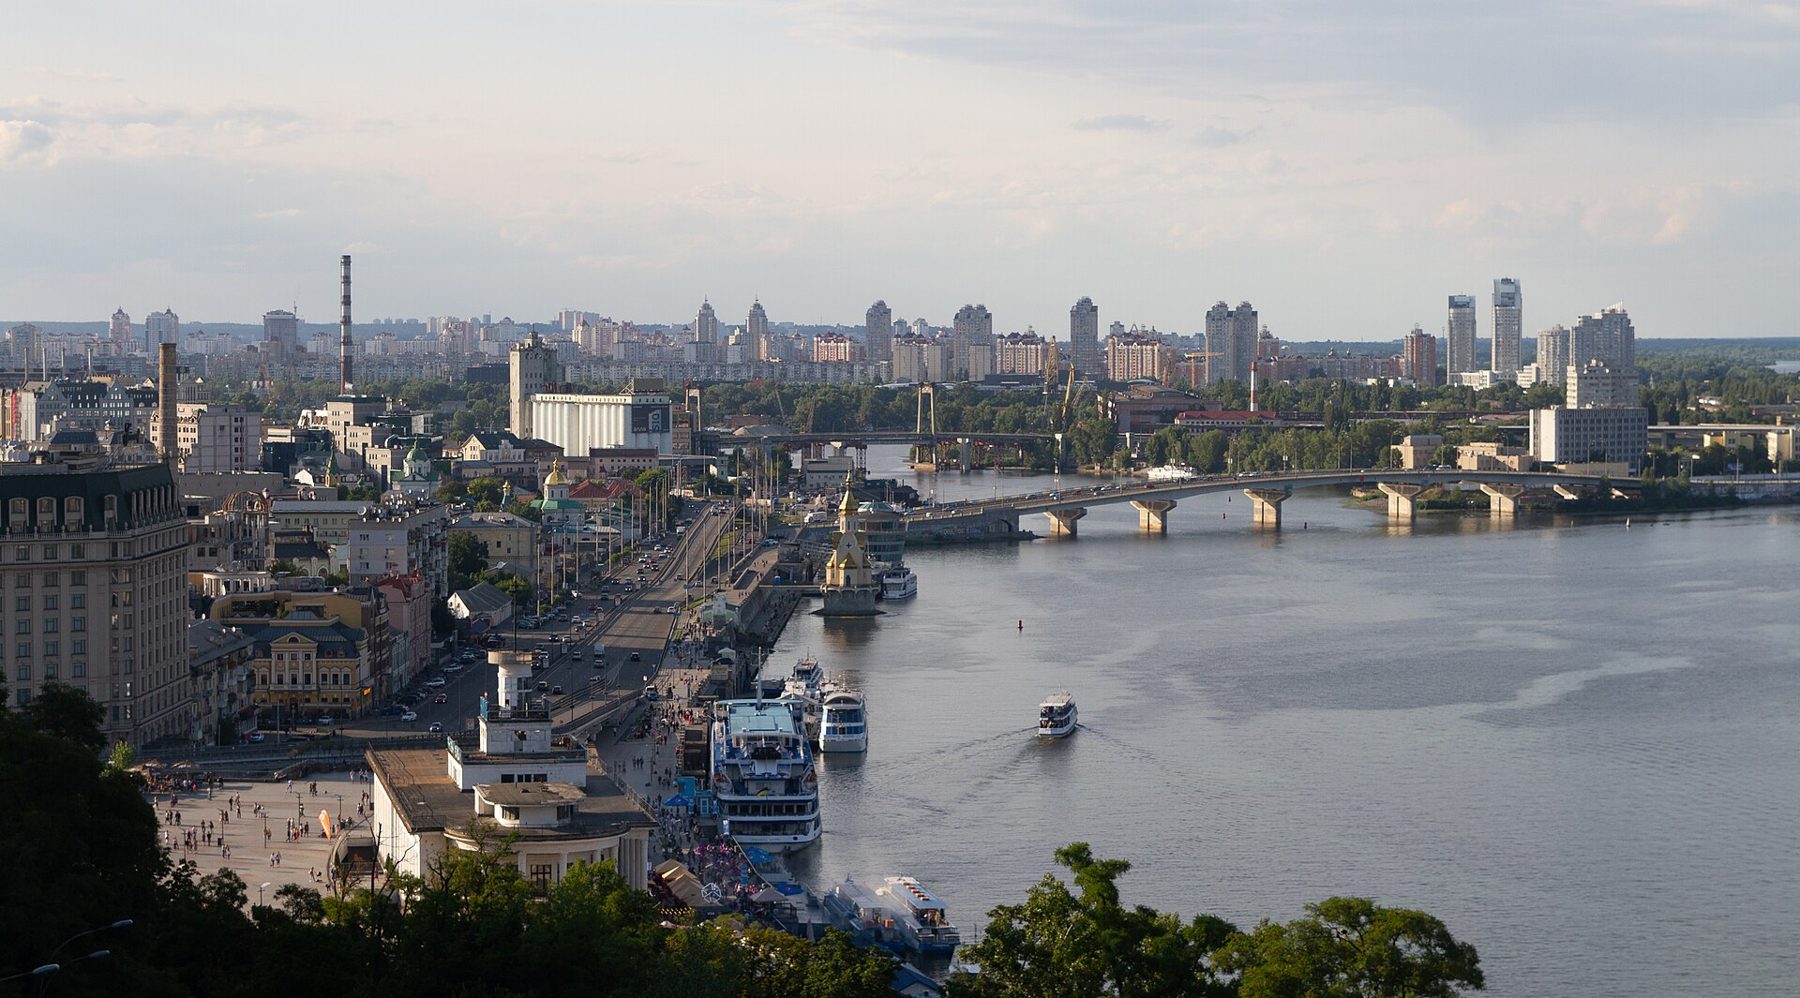
Podil, l'un des quartiers de Kyiv qui concentrent la demande premium. Photo : Maksym Kozlenko, CC BY-SA 4.0, Wikimedia Commons
Des décotes de guerre qui créent des opportunités
Les prix immobiliers dans les villes ukrainiennes les moins exposées aux combats ont subi des corrections depuis 2022. À Lviv, relativement préservée des destructions directes, les prix ont reculé par rapport à leurs niveaux d'avant-guerre mais le marché reste actif. Les transactions continuent, portées par des acheteurs ukrainiens et par les entreprises relocalisées depuis l'est du pays.
À Kyiv, les prix du marché secondaire ont reculé de façon mesurable, sans s'effondrer. Des biens bien situés dans des quartiers comme Podil, Pechersk ou Shevchenkivskyi se négocient avec des décotes qui n'auraient pas existé en 2021. Ces décotes intègrent le risque géopolitique, l'incertitude sur la fin du conflit et la réduction de la demande solvable pendant la guerre.
À la sortie du conflit, ces facteurs de décote disparaissent. La demande revient, les prix se normalisent, et les investisseurs positionnés au bon moment captent une revalorisation que personne ne peut reproduire après.
L'exemple des marchés post-conflit
Ce n'est pas de la spéculation. C'est de l'histoire économique documentée.
En Bosnie-Herzégovine, les investisseurs qui ont acquis des actifs à Sarajevo en 1996 et 1997 ont vu leurs biens se valoriser de façon spectaculaire dans les dix années suivantes, portés par la reconstruction internationale. À Beyrouth après la guerre civile, à Tbilissi après la guerre de 2008, à Tbilissi encore après les turbulences de 2019 et 2020 : chaque fois, le même schéma. Les investisseurs patients qui ont tenu leurs positions pendant l'incertitude ont été récompensés par le rebond.
L'Ukraine est un pays de 40 millions d'habitants, avec une population éduquée, une économie agricole et industrielle, une position géographique stratégique et des ressources naturelles significatives. Ce n'est pas un petit pays émergent sans base économique. C'est un pays qui, avant 2022, avait une économie en croissance et une intégration progressive avec l'Union européenne.
Préparer l'après-guerre sans prendre de risque inutile
Nous suivons l'Ukraine de très près et nous ouvrirons ce marché quand nos critères seront réunis. En attendant, il existe déjà des marchés internationaux solides pour faire travailler votre capital. Échangeons sur votre stratégie.
Lviv présente le profil de risque le plus acceptable pour un investisseur étranger dans le contexte actuel. Située à 70 kilomètres de la frontière polonaise, elle n'a subi aucune attaque au sol depuis le début du conflit. Elle a absorbé des vagues de déplacés internes, ce qui a généré une demande locative forte et continue.
Son marché a mieux résisté que celui de Kyiv : les prix ont légèrement reculé mais n'ont pas chuté, soutenus par les entreprises relocalisées, les organisations internationales et les familles déplacées. Le rendement locatif brut s'y situe autour de 7 % selon les données disponibles pour le premier trimestre 2026.
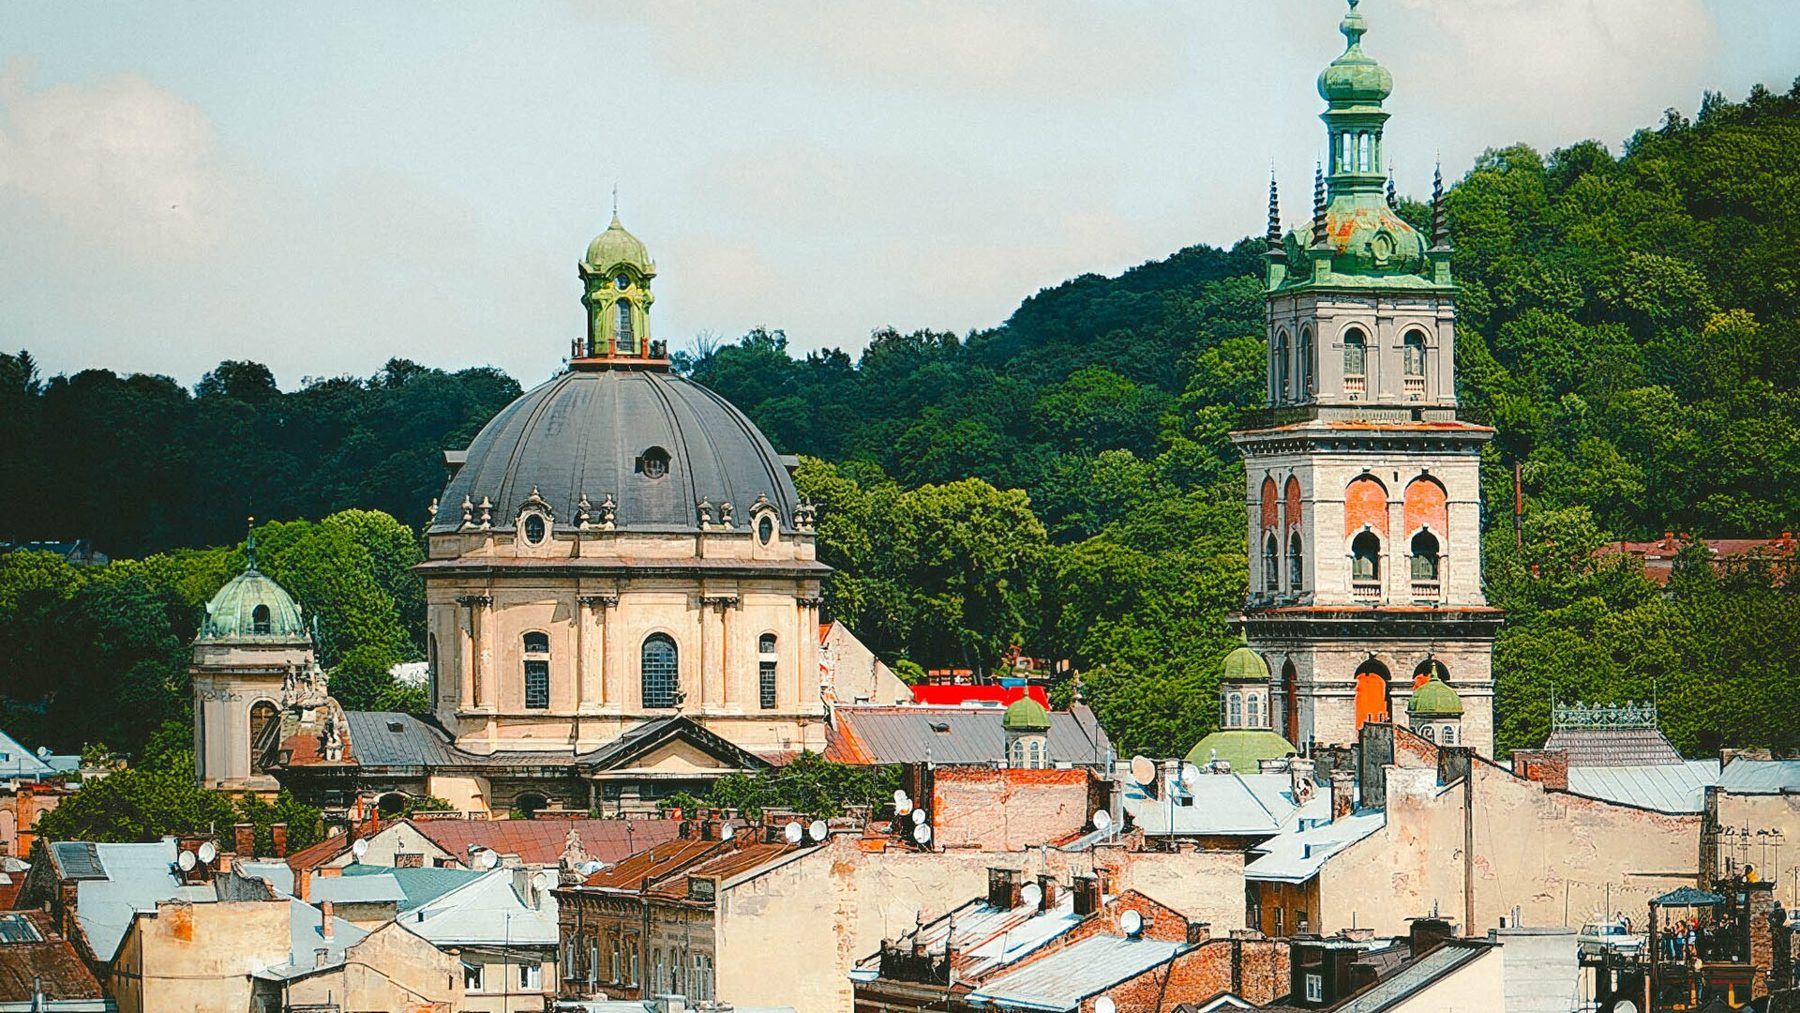
Le centre historique de Lviv est classé au patrimoine mondial de l'Unesco. C'est une ville d'architecture d'Europe centrale remarquablement préservée, avec une vie culturelle dense. Dans un scénario post-guerre, Lviv a tous les attributs pour devenir une destination touristique et résidentielle premium à l'échelle européenne.
Le centre historique de Lviv, classé au patrimoine mondial de l'Unesco. Photo : Romankravchuk, CC BY-SA 4.0, Wikimedia Commons
Kyiv : la capitale qui résiste et se recompose
Kyiv reste la capitale économique et politique du pays. Malgré le conflit, les institutions fonctionnent, les entreprises internationales maintiennent une présence, et le marché continue de traiter des transactions. Le prix moyen sur le marché primaire kiévien était d'environ 2 011 dollars le mètre carré fin 2025, en légère hausse sur l'année.
Les quartiers Podil, Pechersk et Shevchenkivskyi concentrent l'essentiel de la demande premium, alimentée par les diplomates, les consultants et les cadres des organisations internationales. Ces locataires, bien payés, fiables et présents à l'année, soutiennent les prix dans les zones les mieux situées.
À la reconstruction, Kyiv sera le premier marché à se revaloriser, porté par le retour des sièges sociaux, des ambassades, des médias internationaux et des institutions financières.
Odessa : le potentiel le plus fort, le risque le plus élevé
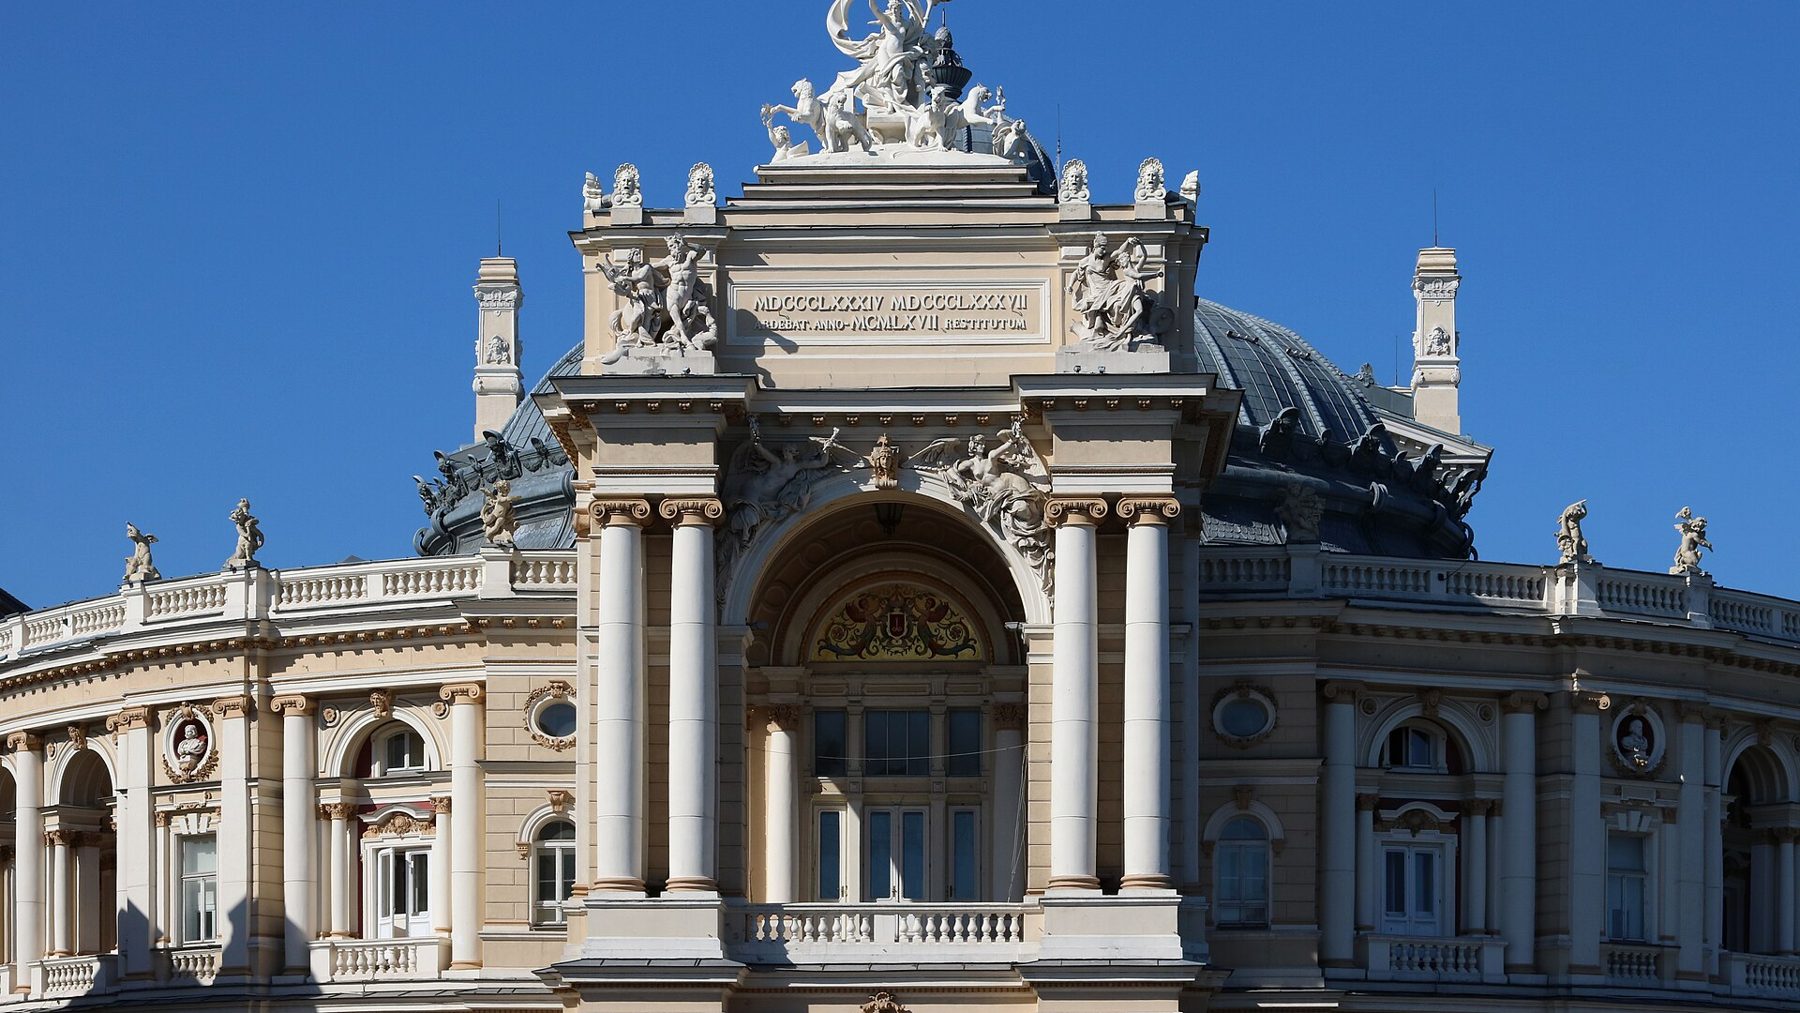
Odessa est la ville qui nous intéresse le plus sur le long terme, et celle sur laquelle nous sommes les plus prudents à court terme. Troisième ville du pays, port stratégique sur la mer Noire, centre culturel d'une richesse exceptionnelle avec son architecture néoclassique, ses escaliers Potemkine, son opéra et ses boulevards.
Odessa a subi des dommages pendant le conflit, et sa situation sécuritaire reste plus complexe qu'à Lviv. Mais c'est précisément pour cette raison que les décotes y sont les plus importantes, et que le potentiel de revalorisation post-conflit y est le plus élevé. Une ville portuaire de cette taille, sur la mer Noire, dans un pays qui s'apprête à recevoir des centaines de milliards de dollars de reconstruction : les fondamentaux de long terme sont parmi les plus solides du continent pour la décennie à venir.
Nous ne recommandons pas d'investir à Odessa aujourd'hui. Nous disons que c'est une ville qui mérite d'être analysée sérieusement, et que les investisseurs qui auront fait ce travail à l'avance seront dans les meilleures conditions pour agir au bon moment.
L'opéra d'Odessa, symbole d'une ville au potentiel considérable. Photo : George Chernilevsky, domaine public, Wikimedia Commons
Ce qui nous retient encore
Nous sommes transparents sur les raisons pour lesquelles nous ne recommandons pas encore l'Ukraine à nos clients.
L'absence de cessez-le-feu durable
Les trêves ponctuelles ne constituent pas un cadre de sécurité suffisant pour un investisseur étranger. Nous avons besoin d'une visibilité minimale sur la stabilité physique des actifs et sur la capacité de nos clients à se déplacer et à gérer leurs biens dans des conditions normales. L'accord sur le gazole et la relance des pourparlers réduisent la probabilité d'une escalade, mais tant qu'un accord substantiel sur le territoire et les garanties de sécurité n'est pas conclu, le risque physique reste trop élevé pour du capital patrimonial.
Notre travail de terrain n'est pas encore fait
Nous ne présentons jamais un marché sans être allés sur place. Rencontrer plusieurs avocats locaux pour croiser les informations. Comprendre le cadre juridique réellement appliqué aux acheteurs étrangers. Tester les procédures bancaires, identifier les promoteurs et gestionnaires de confiance. Vérifier l'état des titres de propriété dans un pays où les registres fonciers ont connu des perturbations. Ce travail, nous ne l'avons pas encore fait en Ukraine dans les conditions que nous exigeons.
Les risques opérationnels liés au contexte
Même dans les zones les moins exposées, investir en Ukraine en 2026 implique des contraintes que des marchés comme la Géorgie ou Dubaï ne présentent pas : délais de livraison imprévisibles sur le neuf, faute de main-d'œuvre, procédures bancaires plus complexes, liquidité réduite sur le marché secondaire. Ces contraintes ne sont pas rédhibitoires pour un investisseur avec le bon profil et le bon horizon, mais elles doivent être connues.
Ce que ces dernières semaines changent pour notre analyse
Elles ne changent pas notre recommandation immédiate. Mais elles changent la probabilité et le calendrier de notre entrée sur ce marché.
Il y a un an, l'horizon d'un cessez-le-feu substantiel semblait très incertain. Aujourd'hui, Washington et Moscou concluent des accords commerciaux, les envoyés américains multiplient les rencontres, un cadre de garanties de sécurité est posé par 35 pays, et le fonds de reconstruction américano-ukrainien est opérationnel. Une stabilisation, même partielle et progressive, est devenue beaucoup moins hypothétique.
Si un accord substantiel intervient dans les prochains mois, nous serons prêts à nous rendre rapidement sur le terrain. Et si notre analyse confirme ce que les fondamentaux laissent déjà pressentir, nous ouvrirons ce marché à nos clients dans des conditions vérifiées de l'intérieur. C'est pour cela que nous préparons maintenant, pendant que d'autres attendent de voir.
Ce que ce marché requiert comme profil d'investisseur
L'Ukraine ne sera pas un marché pour tout le monde. C'est un marché pour des investisseurs qui ont déjà sécurisé leurs bases patrimoniales ailleurs, qui peuvent immobiliser du capital sur cinq à dix ans, et qui comprennent que les marchés post-conflit créent des opportunités structurellement différentes des marchés stables.
Pour la plupart des investisseurs, l'Ukraine aura vocation à venir en complément d'un patrimoine déjà diversifié, pas à en constituer le cœur.
Conclusion
L'accord sur le gazole russe et la relance des pourparlers ne marquent pas la fin de la guerre. Ce sont des signaux que les acteurs les plus puissants du conflit commencent à dessiner l'après. Et l'après en Ukraine, avec une reconstruction chiffrée en centaines de milliards de dollars, une population éduquée et résiliente, et des actifs décotés dans des villes au potentiel réel, c'est l'une des opportunités les plus significatives que le continent européen puisse offrir dans la décennie à venir.
Nous ne sommes pas encore prêts à y emmener nos clients. Mais nous y travaillons, et nous vous tiendrons informés au fur et à mesure.
Vous souhaitez être informé en priorité de nos conclusions sur l'Ukraine ?
Prenez rendez-vous avec notre équipe : nous vous présenterons notre lecture du marché ukrainien et les alternatives internationales déjà accessibles aujourd'hui. La première conversation ne vous engage à rien.
Votre patrimoine mérite une expertise sans frontières.
France Finance International simplifie vos investissements à l'étranger : sélection de projets, ingénierie juridique et solutions bancaires sur mesure.